
판매처가 자기 이름으로 대신 파는 위탁판매라면 판매 통지·계산서 제출 의무와 구매자 미지급에 대한 이행담보책임이 상법에 있습니다. 출고 500개 가상 정산표로 미정산 금액을 계산하고 계약 형태별 확인 순서를 정리합니다.
- 먼저 판매처가 누구 이름으로, 누구 계산으로 파는지 계약 형태부터 확인합니다.
- 위탁매매라면 판매처는 판매 내용을 알리고 계산서를 내며, 받은 대금을 넘겨야 합니다.
- 출고·판매·반품·재고 수량을 맞춘 정산표로 미정산 금액을 따로 관리합니다.
 이미지 크게 보기
위탁판매 대금은 언제부터 미수금으로 보나요?
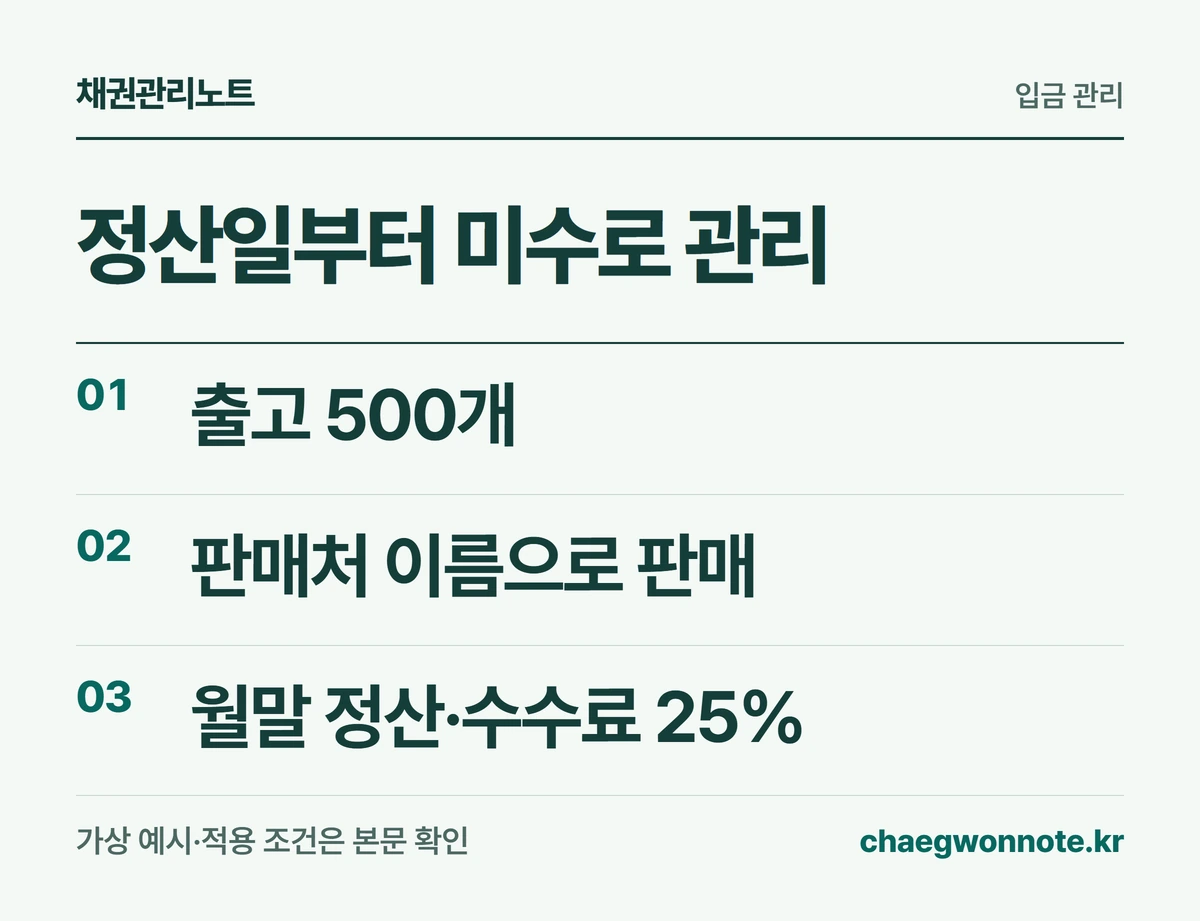
가상 제조사 H는 생활용품을 온라인 판매처 J에 위탁해 팝니다. J는 자기 쇼핑몰 이름으로 팔고, 판매가의 25%를 수수료로 뗀 뒤 매달 말 정산합니다. 10월에 500개(판매가 개당 2만원)를 보냈는데 정산 입금이 예상보다 적습니다.
이런 위탁판매 대금은 J가 판 순간이 아니라 계약서의 정산일부터 미수금으로 관리하는 것이 실무에 맞습니다. 정산일 전에는 J의 판매 보고가 맞는지, 정산일 뒤에는 보고한 금액이 들어왔는지를 봅니다.
상법 제101조는 자기 명의로 타인의 계산으로 물건을 사고파는 일을 영업으로 하는 사람을 위탁매매인이라고 합니다. J처럼 자기 이름으로 팔되 손익은 H에게 돌아가는 구조라면 이 규정들이 출발점입니다.
 도해 크게 보기
판매처와 맺은 계약은 어떤 형태인가요?
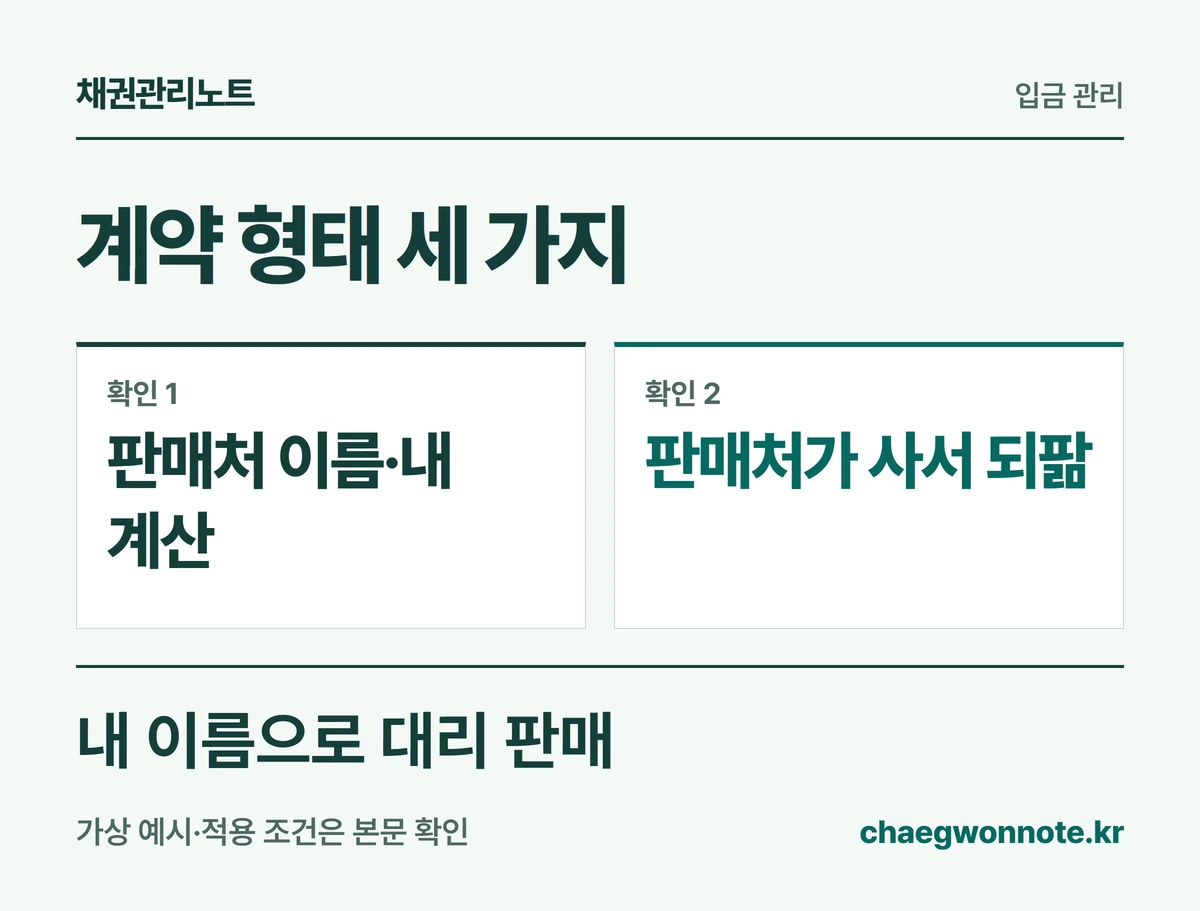
같은 “위탁판매”라는 말이어도 실제 구조가 다르면 받을 근거가 달라집니다. 계약서와 실제 거래에서 판매 명의, 가격 결정, 재고 소유, 팔리지 않은 물건의 반품 여부를 확인하세요.
J가 물건을 먼저 사서 되파는 구조라면 위탁이 아니라 일반 외상 매입이고, H는 J에게 납품대금을 청구합니다. J가 H 이름으로 대신 파는 대리 판매라면 구매자에게 직접 청구하는 쪽이 됩니다.
부가세도 구조에 따라 처리가 달라집니다. 부가가치세법 제10조 제7항은 위탁매매의 경우 위탁자가 직접 재화를 공급한 것으로 봅니다. 세금계산서 발급 방식은 계약 구조를 정한 뒤 세무 담당자와 맞추세요.
| 구조 | 받을 근거 |
|---|---|
| 판매처 이름·위탁자 계산(수수료) | 위탁매매 — 상법 101~105조 |
| 판매처가 사서 되팖 | 일반 외상 매입 — 납품대금 청구 |
| 위탁자 이름으로 대리 판매 | 구매자에게 직접 청구 |
 도해 크게 보기
판매처는 판매 내역을 알려 줘야 하나요?
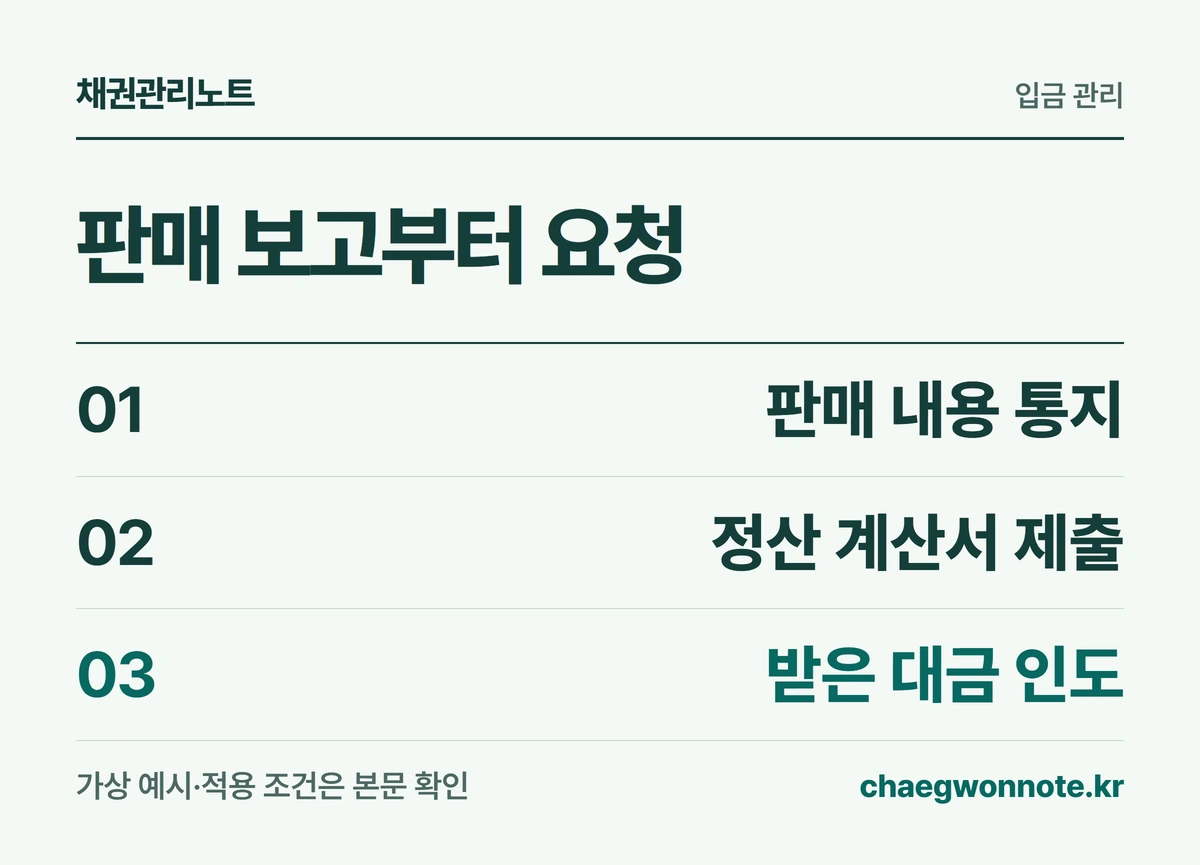
위탁매매라면 그렇습니다. 상법 제104조는 위탁매매인이 위탁받은 매매를 하면 지체 없이 계약의 요령과 상대방의 주소·성명을 통지하고 계산서를 제출해야 한다고 정합니다. 여기서 계산서는 판매 내역을 정리한 정산 보고를 뜻합니다.
받은 돈도 넘겨야 합니다. 상법 제112조는 위탁자와 위탁매매인의 관계에 위임 규정을 적용하고, 민법 제684조는 수임인이 위임 사무로 받은 금전을 위임인에게 인도해야 한다고 정합니다.
그래서 정산이 적게 들어오면 금액만 독촉하기보다 판매 일자·수량·판매가·반품 내역이 담긴 판매 보고를 먼저 요청하세요. 요청한 날짜와 받은 자료를 정산 대장에 함께 적습니다.
 도해 크게 보기
구매자가 판매처에 돈을 안 냈다면요?
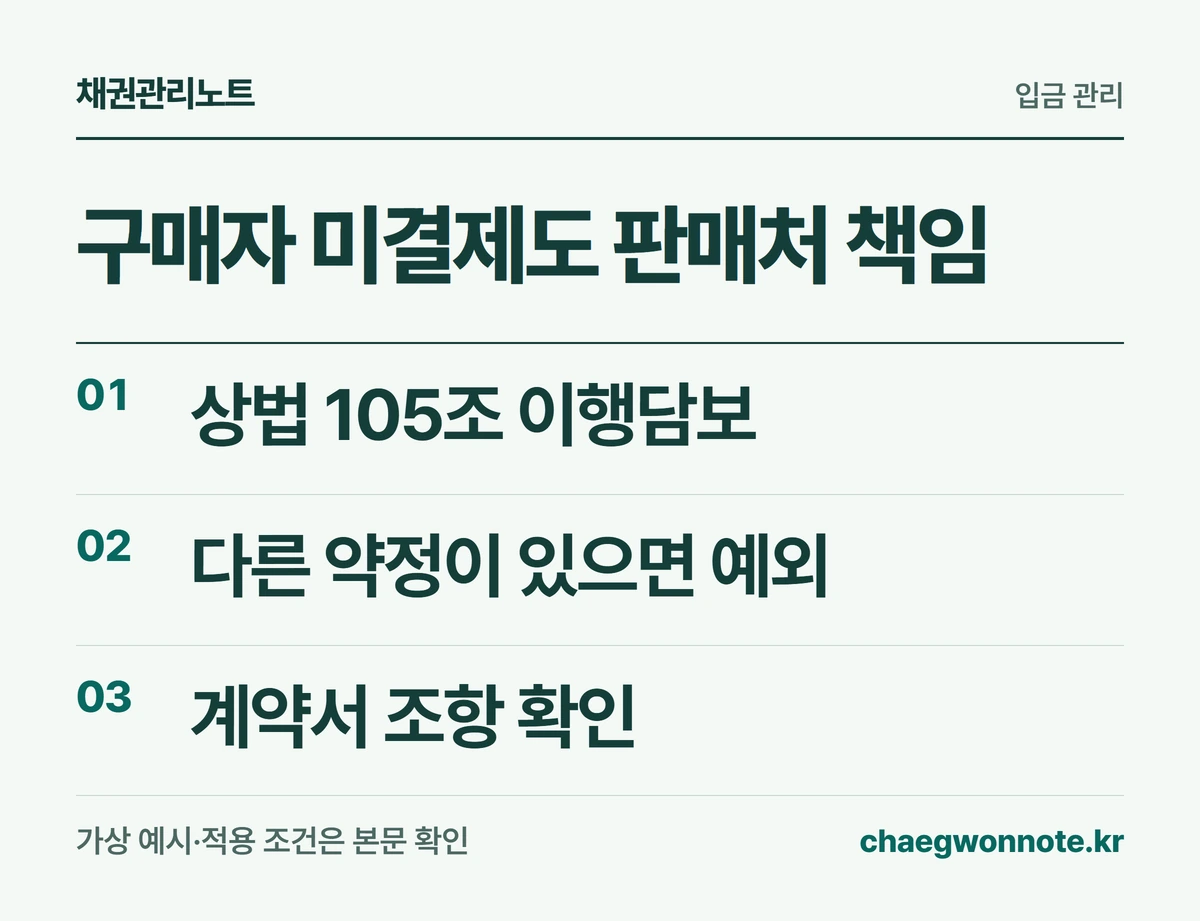
판매처 J가 “고객이 아직 안 내서 못 준다”고 할 수 있습니다. 상법 제105조는 위탁매매인이 상대방(구매자)이 채무를 이행하지 않으면 위탁자에게 이를 이행할 책임이 있다고 정합니다. 이를 이행담보책임이라고 합니다.
다만 같은 조 단서는 다른 약정이나 관습이 있으면 그렇지 않다고 정합니다. 위탁판매 계약서에 “구매자 미결제분은 위탁자가 부담한다” 같은 조항이 있는지 먼저 확인하세요.
그런 조항이 없다면 구매자 미결제분도 J에게 정산을 요구할 근거가 됩니다. 조항이 있다면 J가 구매자에게 회수 노력을 했는지, 어떤 기록을 남겼는지를 정산 보고와 함께 받아 두세요.
 도해 크게 보기
판매처가 어려워지면 남은 재고와 판매대금은요?
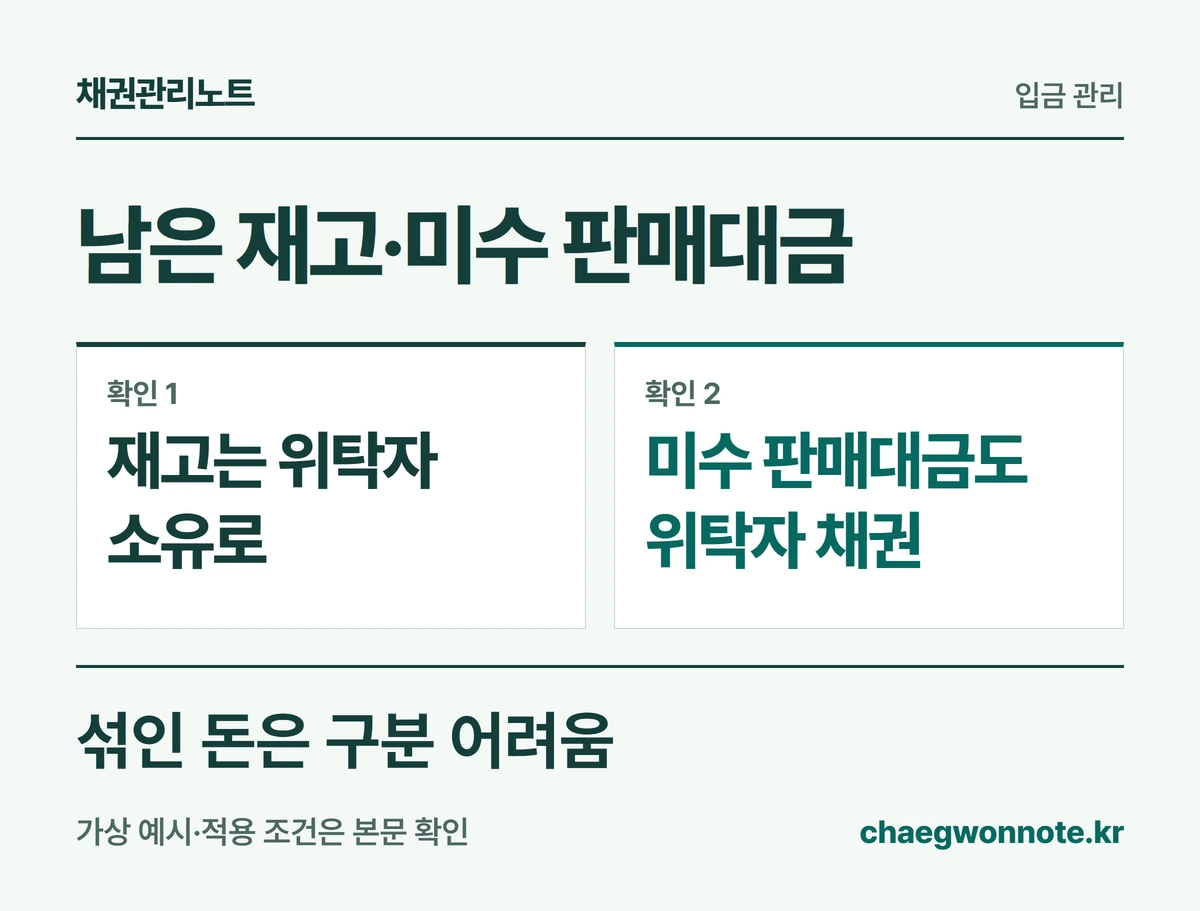
상법 제103조는 위탁매매인이 위탁자에게 받은 물건과, 위탁매매로 취득한 물건·채권을 위탁자와 위탁매매인 또는 그 채권자 사이에서는 위탁자의 소유나 채권으로 본다고 정합니다.
쉽게 말해 J의 창고에 남은 H 물건과, J가 구매자에게서 아직 받지 못한 판매대금 채권은 J의 다른 채권자와의 관계에서 H 것으로 주장할 근거가 있습니다. 다만 판매대금이 이미 J 통장에 들어가 다른 돈과 섞였다면 따로 가려내기 어려울 수 있습니다.
그래서 정산 주기를 짧게 하고, 재고 실사와 미정산 금액을 매달 확인하는 것이 중요합니다. J가 회생·파산 절차에 들어가면 실제 처리는 변호사와 상의하세요.
 도해 크게 보기
미정산 금액은 어떻게 계산해 관리하나요?
수량부터 맞춥니다. 출고 500개 = 판매 320개 + 반품 20개 + 남은 재고 160개가 되어야 합니다. 합계가 안 맞으면 금액을 따지기 전에 빠진 수량부터 확인합니다.
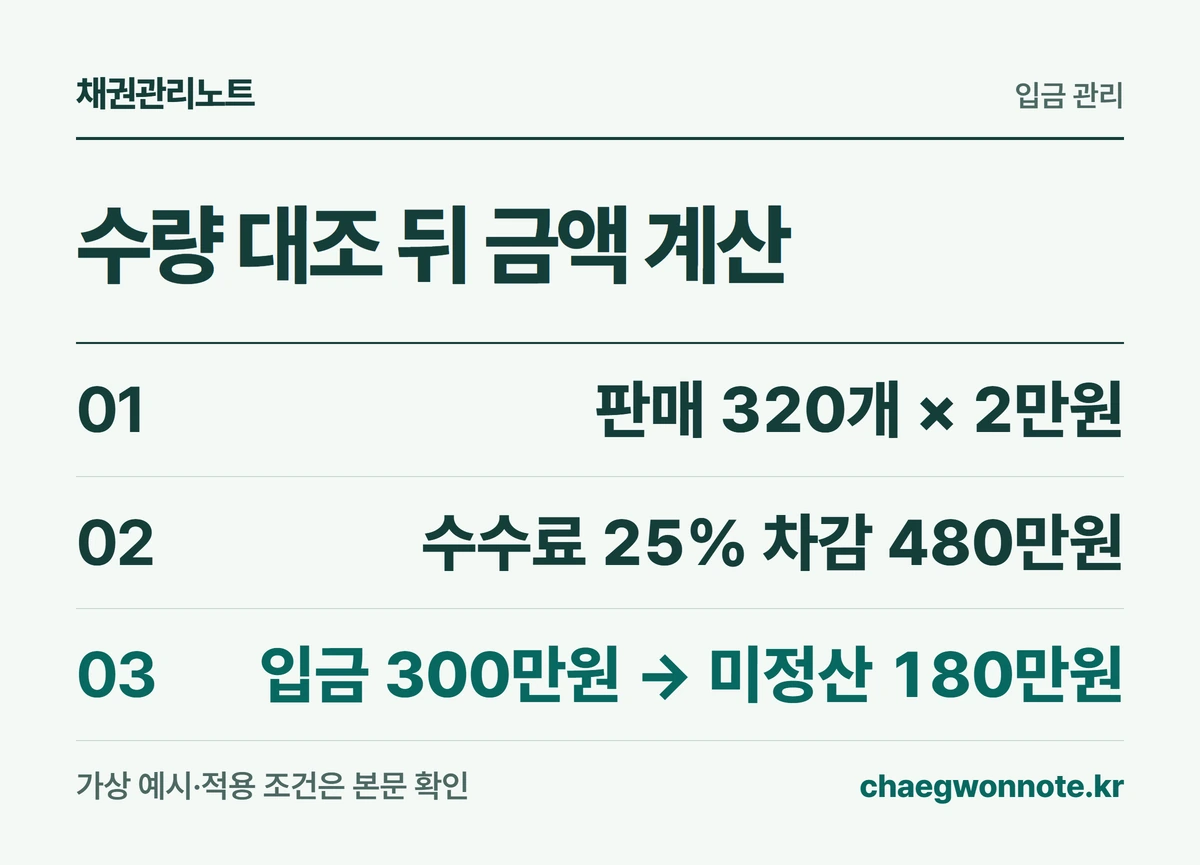
판매대금은 320개 × 2만원 = 640만원, 수수료 25%는 160만원이라 받을 정산액은 480만원입니다. J가 300만원만 보냈다면 미정산 금액은 180만원입니다. 부가세는 계약에 따라 따로 계산한다고 가정했습니다.
미정산 180만원은 일반 외상값과 다른 줄로 관리하세요. 정산일, 판매 보고 요청일, 받은 자료, 이행담보 조항 여부를 함께 적어 두면 내용증명이나 지급 요청을 할 때 근거를 바로 꺼낼 수 있습니다.
| 정산표 항목 | 가상 숫자 |
|---|---|
| 출고 수량 | 500개 |
| 판매 / 반품 / 재고 | 320개 / 20개 / 160개 |
| 판매대금 | 640만원 |
| 수수료(25%) | 160만원 |
| 받을 정산액 / 입금 | 480만원 / 300만원 |
| 미정산 금액 | 180만원 |
 도해 크게 보기
통장 열고 엑셀이랑 맞추는 일, 매일 하셨죠?
들어온 돈은 청구서와 알아서 맞춰집니다
입금자명 보고 엑셀 대조하고, 안 들어온 곳은 따로 챙기는 일. 입금 확인부터 연체 안내까지 정해둔 일정대로 알아서 챙겨줍니다.
확인한 근거
- 상법 제101조 위탁매매인의 의의 ↗
- 상법 제102조 위탁매매인의 지위 ↗
- 상법 제103조 위탁물의 귀속 ↗
- 상법 제104조 통지의무·계산서제출의무 ↗
- 상법 제105조 위탁매매인의 이행담보책임 ↗
- 상법 제112조 위임에 관한 규정의 적용 ↗
- 민법 제684조 수임인의 취득물 인도의무 ↗
- 부가가치세법 제10조 제7항 위탁매매의 공급 특례 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-11-12 · 편집팀 검토(AI 활용) 후 발행.