
거래처가 대금을 엉뚱한 계좌로 보냈다면, 우리 계좌로 들어오지 않은 이상 미수금은 남는 것이 원칙입니다. 이체확인증으로 확인할 것, 예금보험공사 착오송금 반환지원은 송금한 거래처가 신청한다는 점, 1,100만원 가상 사례로 장부와 지급일 기록을 정리했습니다.
- 거래처가 우리와 관계없는 계좌로 잘못 보낸 돈은 우리에게 대금을 낸 것으로 보기 어렵습니다. 우리 계좌에 들어오지 않았다면 미수금은 그대로 두고, 원래 지급일도 지우지 않습니다.
- 잘못 보낸 돈을 돌려받는 일은 송금한 거래처의 몫입니다. 먼저 이체한 은행을 통해 반환을 요청하고, 돌려받지 못하면 예금보험공사에 반환지원을 신청할 수 있습니다(건당 5만원~1억원, 이체한 날부터 1년 이내).
 이미지 크게 보기
거래처가 잘못 보냈다면 대금은 낸 걸까요?
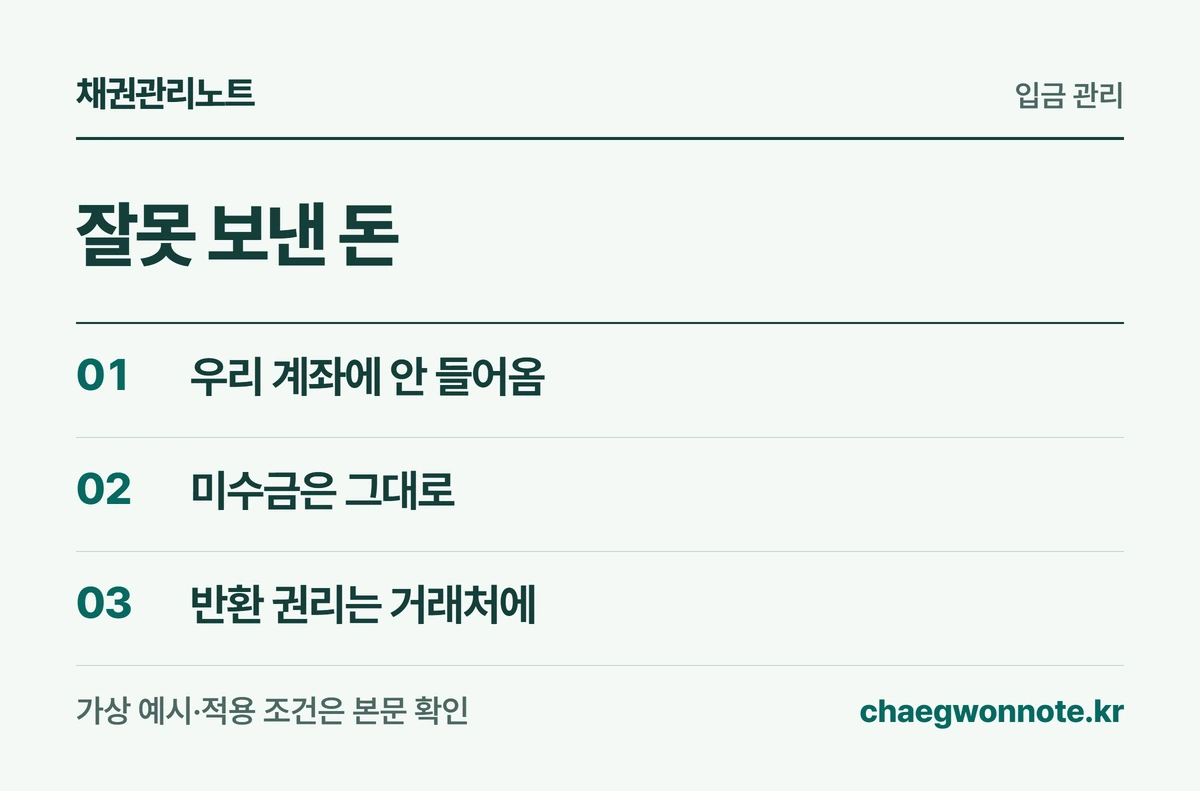
원칙적으로는 아닙니다. 대금은 약속한 내용대로 실제로 채권자에게 건네야 갚은 것이 됩니다. 영업 거래의 대금은 채권자의 영업소, 실무에서는 채권자가 정한 계좌로 보내는 것이 보통입니다. [근거 1] [근거 2]
그래서 거래처가 계좌번호 한 자리를 틀려 다른 사람 계좌로 보냈다면, 그 돈은 우리에게 들어온 돈이 아닙니다. 우리 장부의 미수금은 남아 있습니다.
잘못 받은 사람은 그 돈을 보낸 사람에게 돌려줘야 합니다. 법률상 이유 없이 얻은 이익이라서입니다. 이 돌려달라는 권리는 우리가 아니라 송금한 거래처에 있습니다. [근거 4]
 도해 크게 보기
“보냈다”는 말을 들으면 먼저 무엇을 확인하나요?
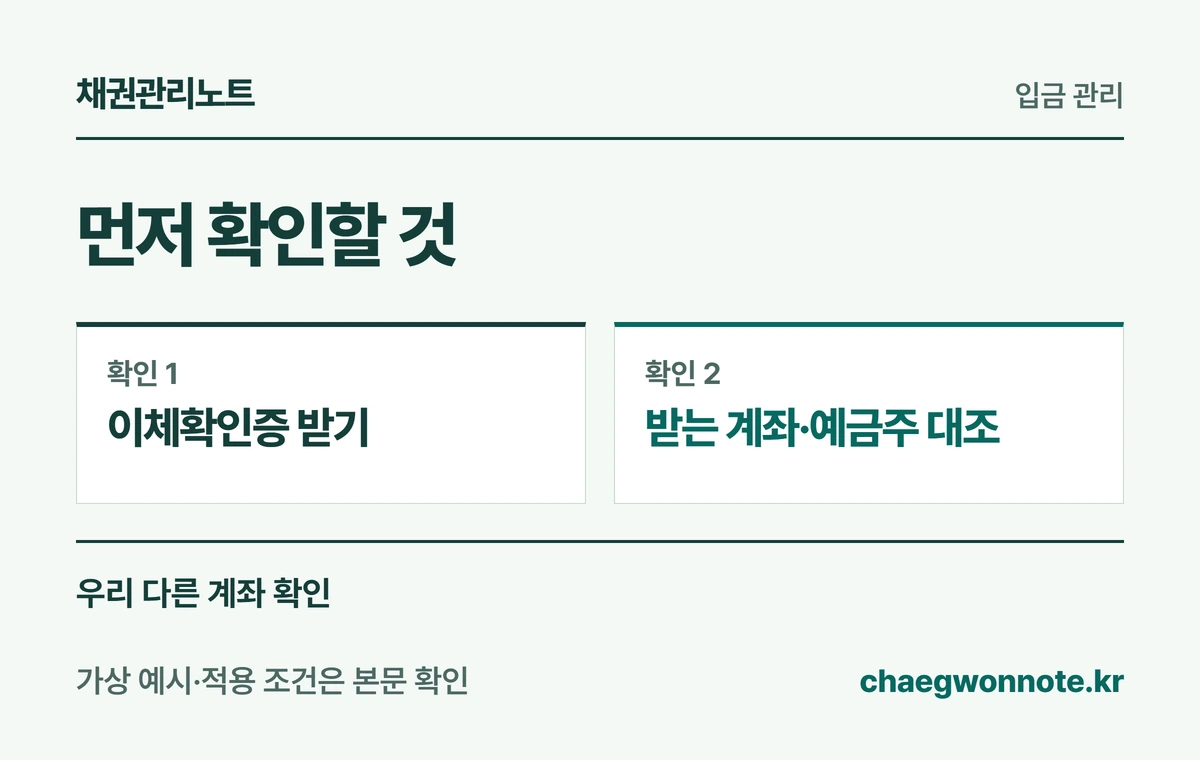
거래처에 이체확인증을 받아 받는 계좌번호, 예금주, 이체 일시, 금액을 봅니다. 말로 들은 내용만으로 장부를 바꾸지 않습니다.
다음으로 우리 쪽 계좌를 모두 확인합니다. 예전에 쓰던 계좌나 다른 사업장 계좌로 들어왔다면 착오송금이 아니라 우리 돈입니다. 이 경우 찾아서 해당 청구 건에 수납 처리하면 끝납니다.
예금주가 우리 회사가 아니라면 아래 표의 두 번째·세 번째 경우입니다. 확인한 내용과 날짜는 거래처 메모에 그대로 남깁니다.
| 이체확인증에서 확인된 계좌 | 처리 |
|---|---|
| 우리 회사의 다른 계좌 | 우리 돈 · 찾아서 수납 처리 |
| 관계없는 사람 계좌(번호 오류 등) | 미수금 유지 · 거래처가 반환 절차 |
| 우리를 사칭한 안내 속 계좌 | 은행·수사기관에 즉시 알림 · 전문가 확인 |
 도해 크게 보기
착오송금 반환은 누가, 어떻게 신청하나요?
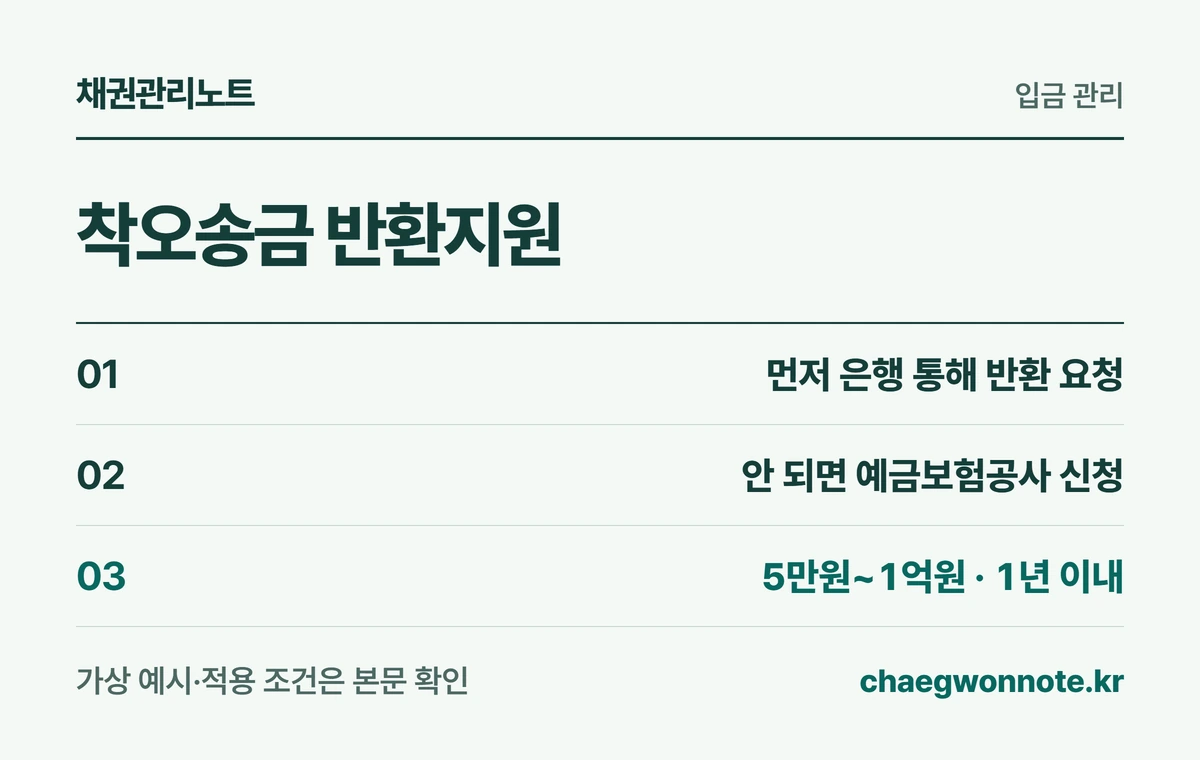
신청인은 돈을 잘못 보낸 거래처입니다. 먼저 이체할 때 쓴 은행이나 간편송금업체를 통해 받은 사람에게 반환을 요청합니다. 그래도 돌려받지 못했을 때 예금보험공사에 반환지원을 신청할 수 있습니다. [근거 6]
대상은 건당 5만원 이상 1억원 이하이고, 잘못 이체한 날부터 1년 안에 신청해야 합니다. 받은 계좌가 사기에 쓰인 계좌이거나, 압류·지급정지된 계좌이거나, 받은 법인이 휴·폐업한 경우 등은 지원하지 않습니다. [근거 6]
신청을 받으면 예금보험공사는 송금인의 부당이득반환채권을 사들여 받은 사람에게 자진 반환을 권하고, 응하지 않으면 지급명령으로 회수합니다. 회수하면 비용을 뺀 나머지를 송금인에게 돌려줍니다. 온라인 신청에는 공동인증서와 이체확인증이 필요합니다. [근거 5] [근거 7] [근거 8]
 도해 크게 보기
가상 사례: 1,100만원은 장부에 어떻게 남기나요?
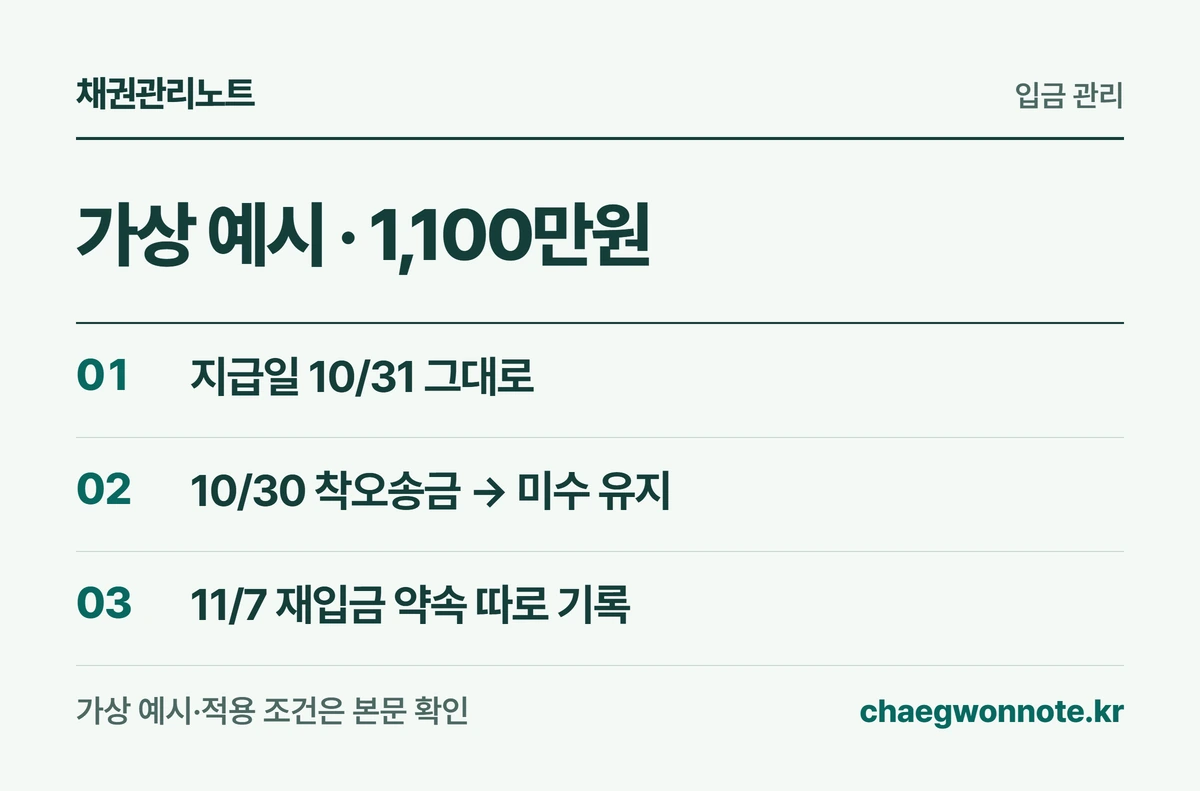
이해를 위한 가상 예시입니다. 9월분 물품대금 1,100만원의 지급일은 10월 31일이었습니다. 거래처는 10월 30일에 보냈다고 했지만, 이체확인증을 보니 계좌번호 한 자리가 틀려 다른 사람 계좌로 들어갔습니다.
우리 장부의 미수금 1,100만원과 원래 지급일 10월 31일은 그대로 둡니다. 메모에는 ‘10월 30일 착오송금 주장, 이체확인증 수령, 예금주 우리 회사 아님’을 적습니다.
거래처가 11월 7일에 정상 계좌로 다시 보내겠다고 하면 그 날짜는 지급약속일로 따로 적습니다. 11월 7일에 실제로 입금되면 그날 수납 처리하고, 착오송금 반환은 거래처가 자기 은행과 진행합니다.
| 날짜 | 장부·메모 |
|---|---|
| 10월 30일 | 거래처 착오송금 주장(우리 계좌 아님) |
| 10월 31일 | 원래 지급일 · 미수금 1,100만원 유지 |
| 11월 7일(약속) | 지급약속일 별도 기록 |
| 실제 입금일 | 수납 처리 · 미수금 0원 |
 도해 크게 보기
지급일이 지나면 연체로 봐야 하나요?
계약상으로는 원래 지급일까지 우리에게 돈이 들어오지 않았으니 지급이 늦어진 상태입니다. 다만 거래처의 단순 실수라면 재입금 약속을 받고 관계를 지키는 쪽이 보통 현명합니다.
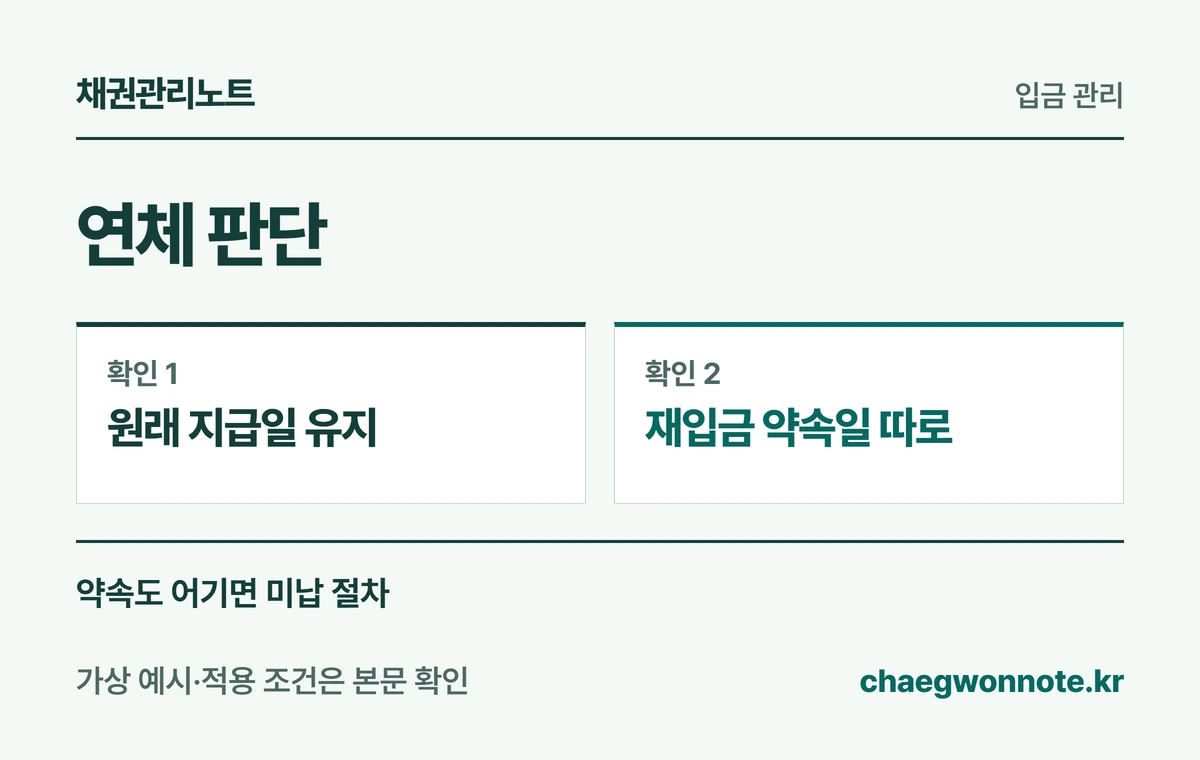
중요한 것은 기록입니다. 원래 지급일을 지우고 약속일로 덮어쓰면, 나중에 연체 기간이나 지연손해금을 따질 때 기준이 사라집니다. 원래 지급일과 약속일을 나란히 남기세요.
약속일에도 들어오지 않으면 평소 미납 절차로 넘어갑니다. 착오송금 반환이 끝나지 않았다는 이유로 우리 대금 지급까지 미룰 수는 없다는 점을 정중하게 안내합니다.
 도해 크게 보기
우리 계좌를 사칭한 안내 때문에 보냈다면요?
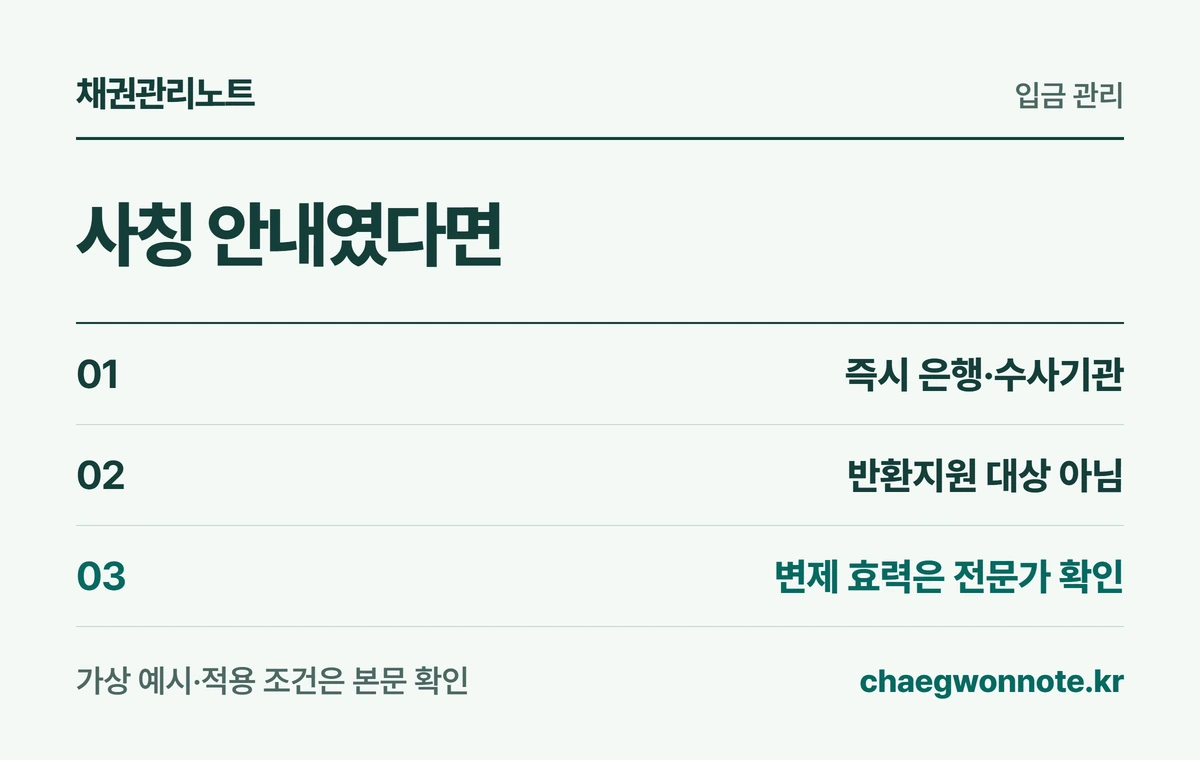
우리 회사인 척한 메일이나 문자로 “계좌가 바뀌었다”는 안내를 받고 보낸 경우는 다릅니다. 이때는 단순 착오가 아니라 사기 피해일 수 있어 즉시 은행과 수사기관에 알려야 합니다. 예금보험공사 반환지원도 사기 이용 계좌는 대상이 아닙니다. [근거 6]
법은 채권자처럼 보이는 사람에게 갚은 경우, 갚은 사람이 선의이고 과실이 없을 때만 그 변제를 효력 있게 봅니다. 사칭 안내에 속은 경우 대금이 갚아진 것인지는 사실관계에 따라 다툼이 될 수 있으니 전문가와 확인하세요. [근거 3]
이런 일을 막으려면 계좌 변경은 문서와 전화 확인을 함께 거치도록 평소 안내해 둡니다. 아래는 착오송금 연락을 받았을 때의 점검 예시입니다.
- 이체확인증으로 받는 계좌·예금주를 확인했는가
- 우리 회사의 다른 계좌를 모두 확인했는가
- 미수금과 원래 지급일을 그대로 두었는가
- 재입금 약속일을 따로 적었는가
- 반환 신청은 거래처가 한다고 안내했는가
- 사칭 의심이면 은행·수사기관에 바로 알렸는가
 도해 크게 보기
확인한 근거
- 민법 제460조: 변제제공의 방법 ↗
- 민법 제467조: 변제의 장소 ↗
- 민법 제470조: 채권의 준점유자에 대한 변제 ↗
- 민법 제741조: 부당이득의 내용 ↗
- 예금자보호법 제39조의2: 착오송금 반환지원(부당이득반환채권 매입) ↗
- 예금보험공사: 착오송금반환지원 신청대상 ↗
- 예금보험공사: 착오송금반환지원 절차 ↗
- 예금보험공사: 착오송금반환지원 신청방법 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-23 · 편집팀 검토(AI 활용) 후 발행.