
거래처가 같은 청구서를 두 번 송금해 과입금이 생겼다면 어떻게 할까요? 1,100만원 가상 사례로 전액 반환·연체분 상계·다음 청구 차감을 계산하고, 수정세금계산서가 필요한 경우와 모르는 돈(오입금) 처리, 거래처 안내 문구까지 정리했습니다.
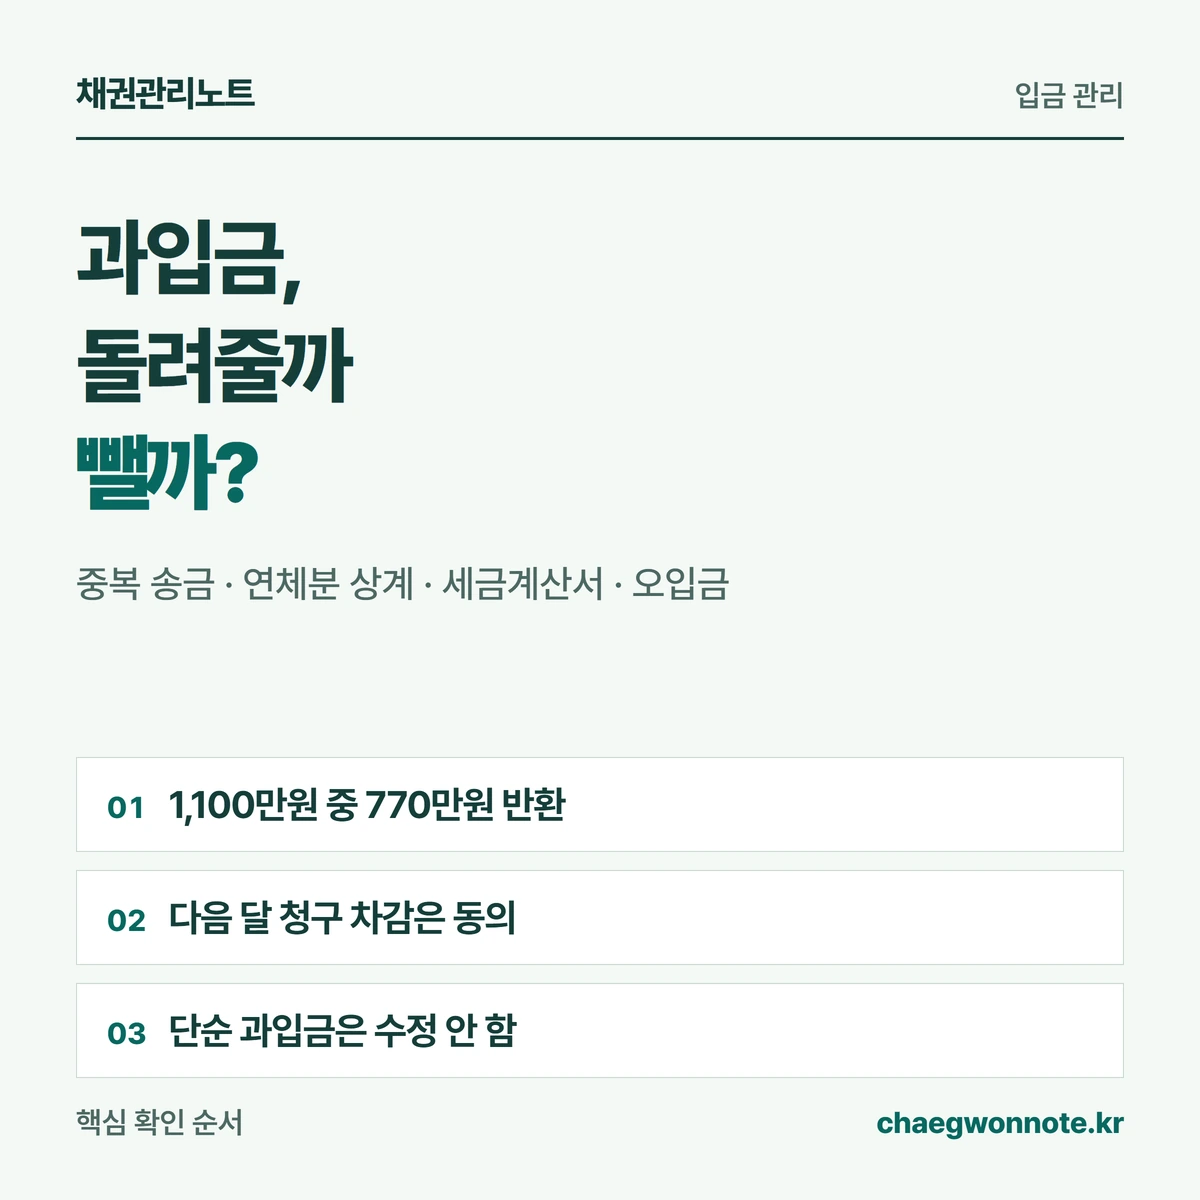
- 거래처가 같은 청구서를 두 번 보냈다면 더 받은 돈은 돌려줘야 하는 돈입니다. 알게 된 날부터는 이자를 붙여 돌려줄 책임이 생길 수 있으니 발견일을 적고 바로 알리세요.
- 이미 연체된 다른 청구가 있으면 상계 통지로 그만큼 정리하고 나머지만 돌려줄 수 있습니다. 지급일이 오지 않은 다음 달 청구에서 빼려면 거래처 동의가 필요합니다.
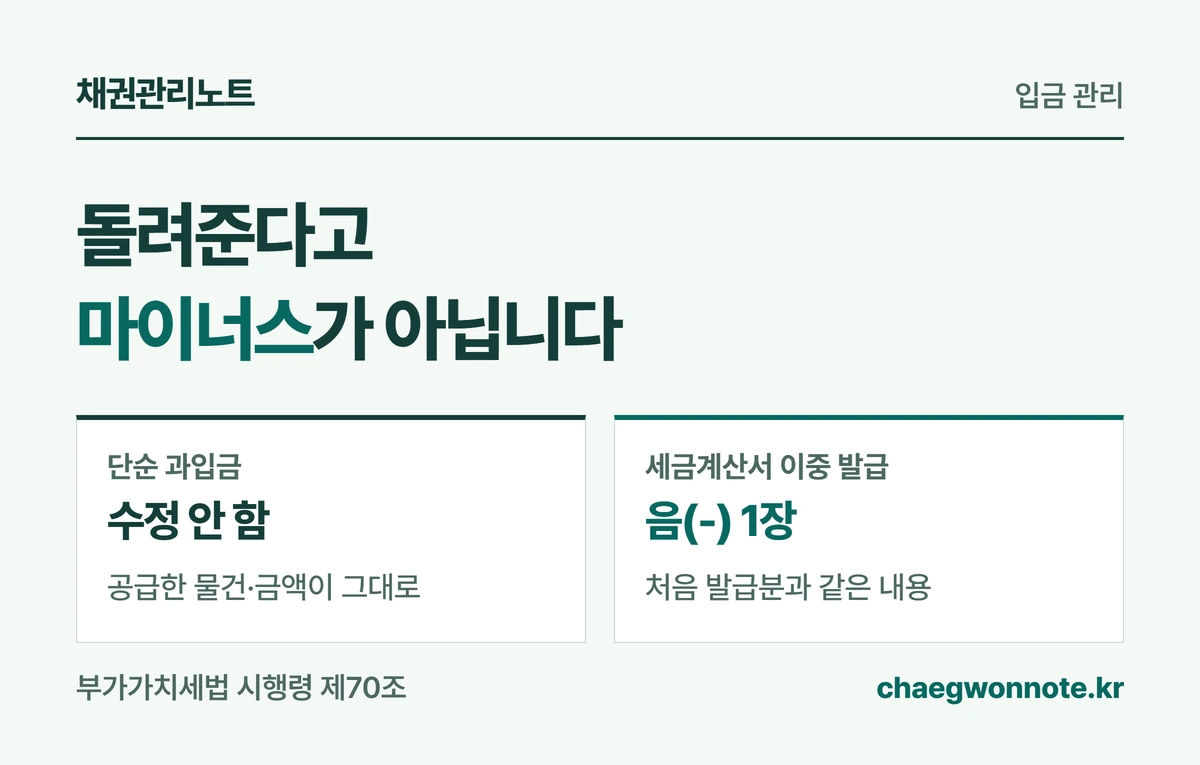
- 단순 과입금은 공급가액이 바뀐 것이 아니어서 반환만으로 마이너스 수정세금계산서를 발급하지 않습니다. 세금계산서를 두 번 발급해 생긴 일이라면 이중 발급 수정이 필요합니다.
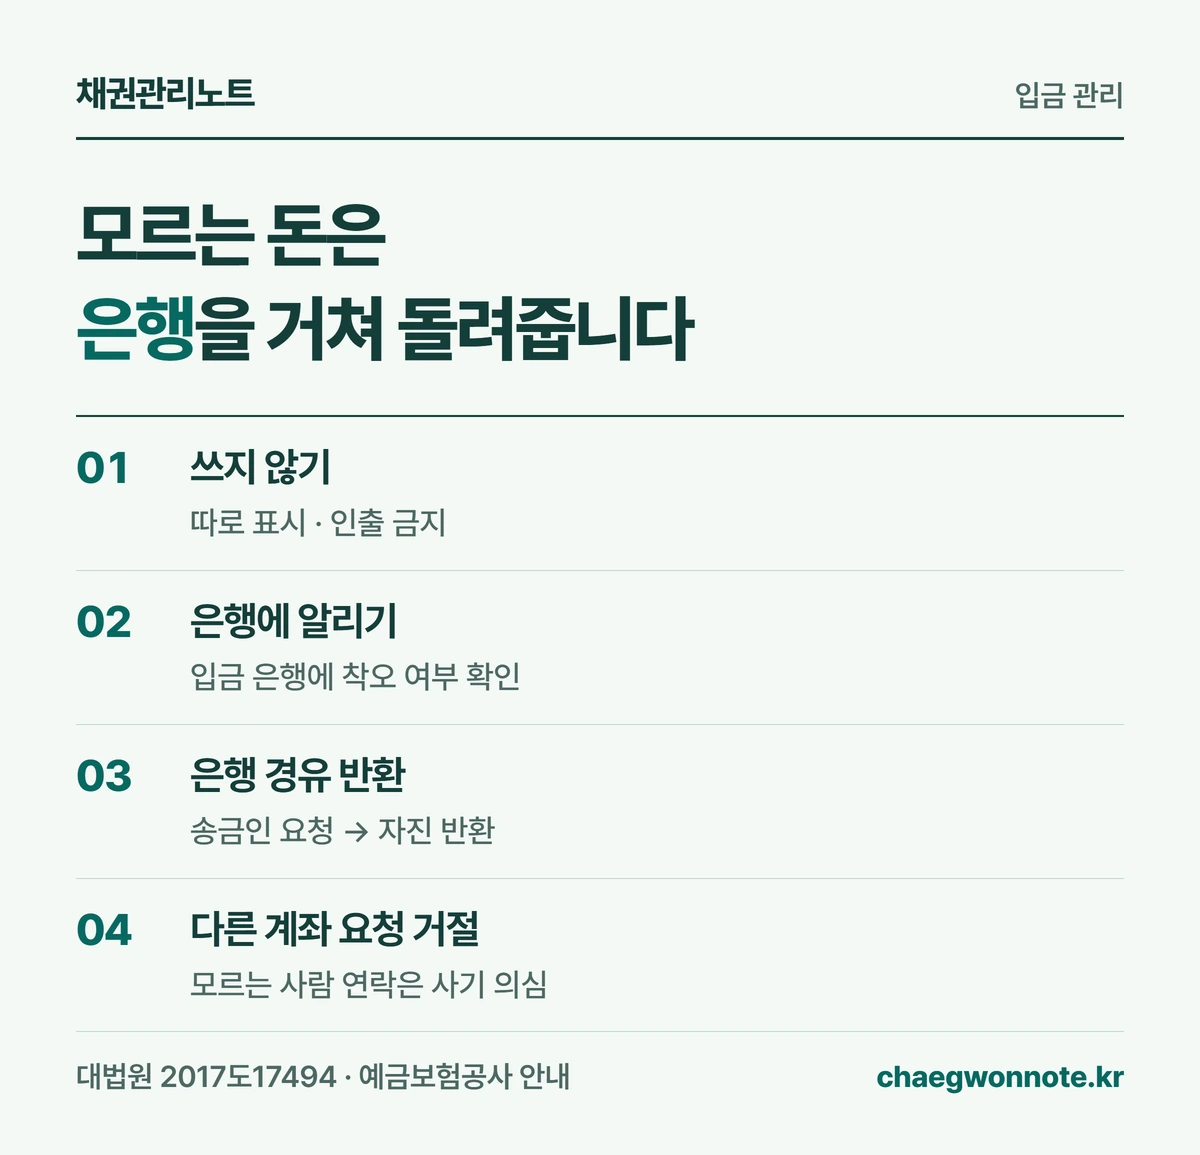
- 누가 보냈는지 모르는 돈은 쓰지 말고 따로 표시한 뒤 은행 절차로 돌려줍니다. 다른 계좌로 보내 달라는 연락은 먼저 의심하세요.
 이미지 크게 보기
과입금, 돌려주기 전에 무엇부터 확인하나요?
정말 더 받은 돈인지, 왜 더 들어왔는지부터 확인합니다. 과입금은 받을 돈보다 많은 돈이 들어온 상태인데, 원인에 따라 처리가 완전히 달라집니다.
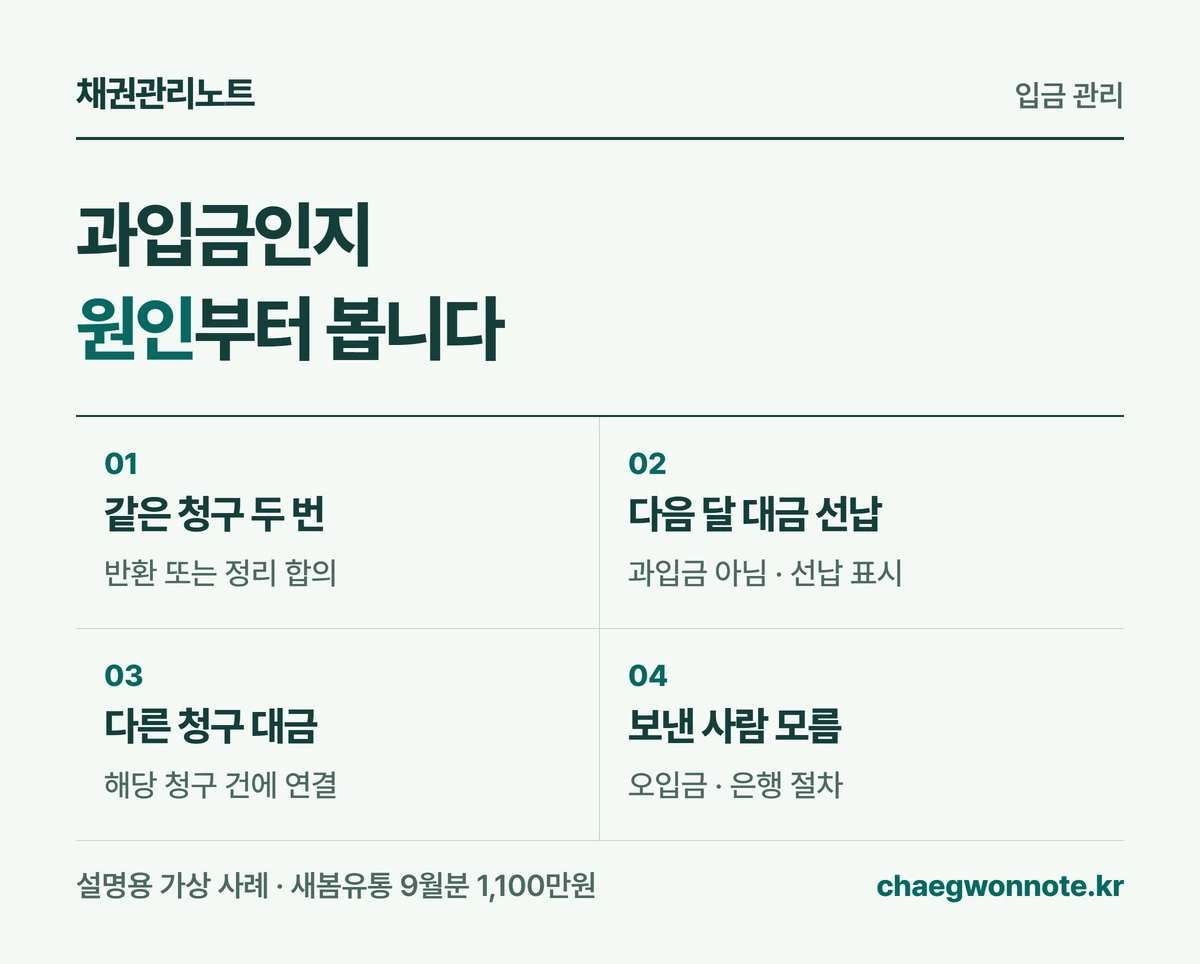
설명용 가상 사례로 보겠습니다. 우리 회사는 거래처 새봄유통에 9월분 1,100만원(공급가액 1,000만원, 부가세 100만원)을 청구했고, 9월 30일과 10월 2일에 같은 금액이 두 번 들어왔습니다.
새봄유통에는 지급일 9월 30일이 지난 8월분 330만원이 남아 있고, 지급일이 11월 30일인 10월분 550만원도 청구할 예정입니다. 그래서 두 번째 1,100만원이 다른 대금을 낸 것인지, 같은 청구서를 실수로 다시 보낸 것인지 먼저 묻습니다.
갚을 돈이 없다는 걸 알면서 보낸 돈은 돌려달라고 청구하지 못한다는 조문도 있습니다.[근거 2] 이런 판단을 혼자 내리지 말고, 무슨 돈인지 거래처의 서면 회신을 받아 두세요.
| 입금 원인 | 처리 방향 |
|---|---|
| 같은 청구서를 두 번 송금 | 과입금 · 반환 또는 정리 합의 |
| 다음 달 대금을 미리 송금 | 과입금 아님 · 미리 받은 돈 |
| 메모 없이 다른 청구 대금 송금 | 해당 청구 건에 연결 |
| 이중 발급한 세금계산서를 결제 | 수정세금계산서와 반환 |
| 보낸 사람을 모름 | 오입금 · 은행 절차로 확인 |
 도해 크게 보기
더 받은 돈은 꼭 돌려줘야 하나요? 언제까지요?
네, 돌려줘야 합니다. 법률상 이유 없이 남의 돈으로 이익을 얻으면 그 이익을 반환해야 하는데, 이를 부당이득이라고 합니다.[근거 1]
돌려줄 범위는 알았는지에 따라 달라집니다. 모르고 받은 사람은 남아 있는 이익만큼 돌려주면 되지만, 알고 받은 사람은 이자를 붙여 돌려주고 손해가 있으면 배상해야 합니다.[근거 3]
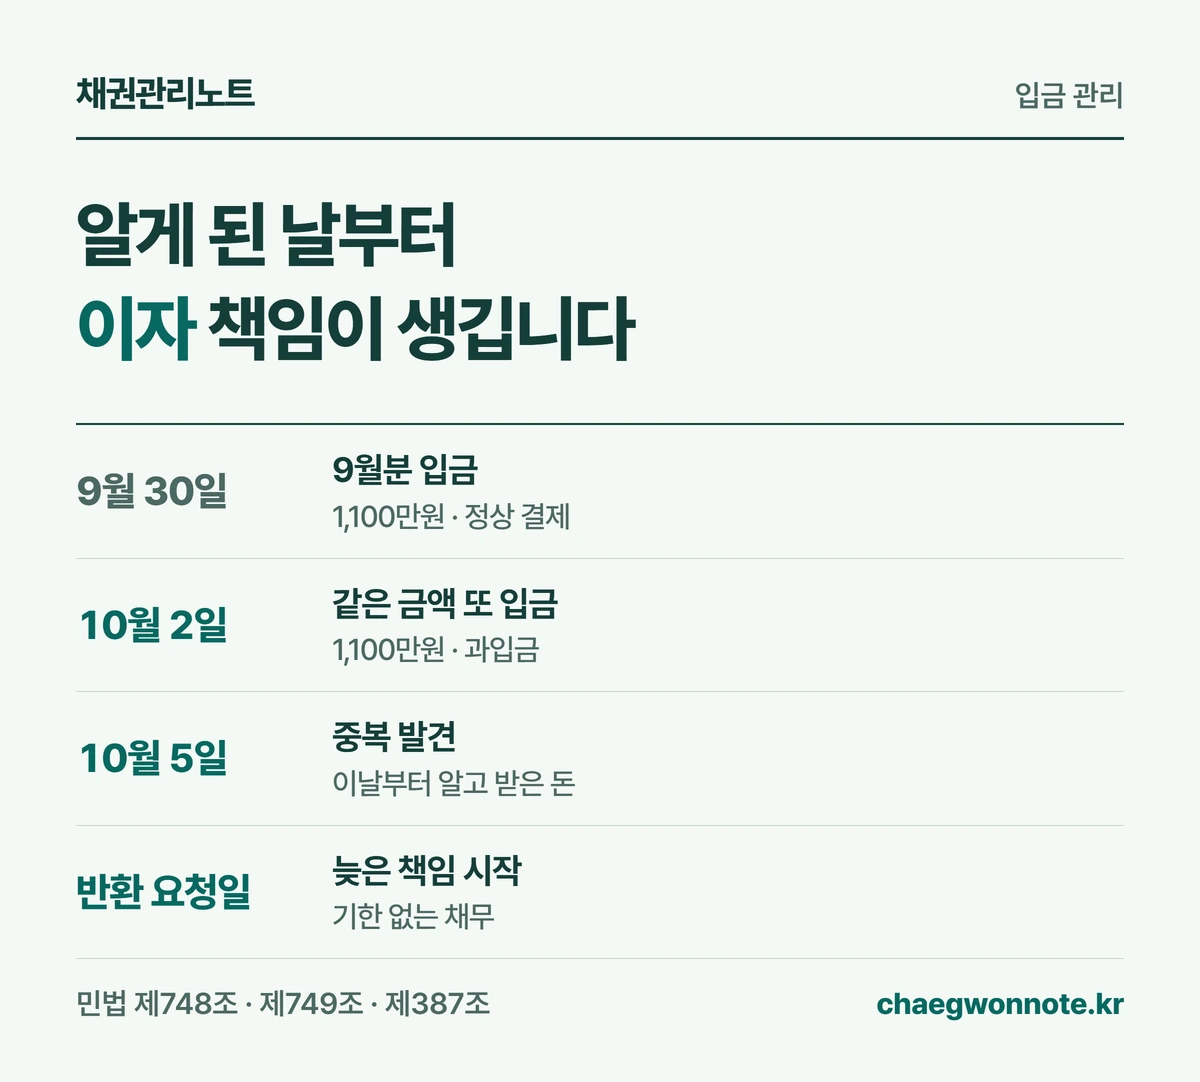
처음에는 몰랐어도 이유 없는 돈인 걸 알게 되면 그때부터 「알고 받은 사람」으로 봅니다.[근거 4] 사례에서 10월 5일에 중복 입금을 발견했다면 이 날짜를 장부에 적고, 그날 거래처에 알리는 것이 좋습니다.
반환 기한이 법에 날짜로 정해져 있지는 않습니다. 다만 기한 없는 채무는 돌려달라는 요청을 받은 때부터 늦은 책임이 생기므로, 거래처가 요청했다면 바로 처리하세요.[근거 13]
 도해 크게 보기
돌려줄까, 다른 미수금에서 뺄까? 1,100만원으로 계산해 보면
연체된 다른 청구가 있으면 그만큼 상계하고 나머지를 돌려줄 수 있습니다. 상계는 서로 주고받을 돈을 같은 금액만큼 지우는 일로, 양쪽 지급일이 모두 왔을 때 상대방에게 알리는 것으로 합니다.[근거 6][근거 7]
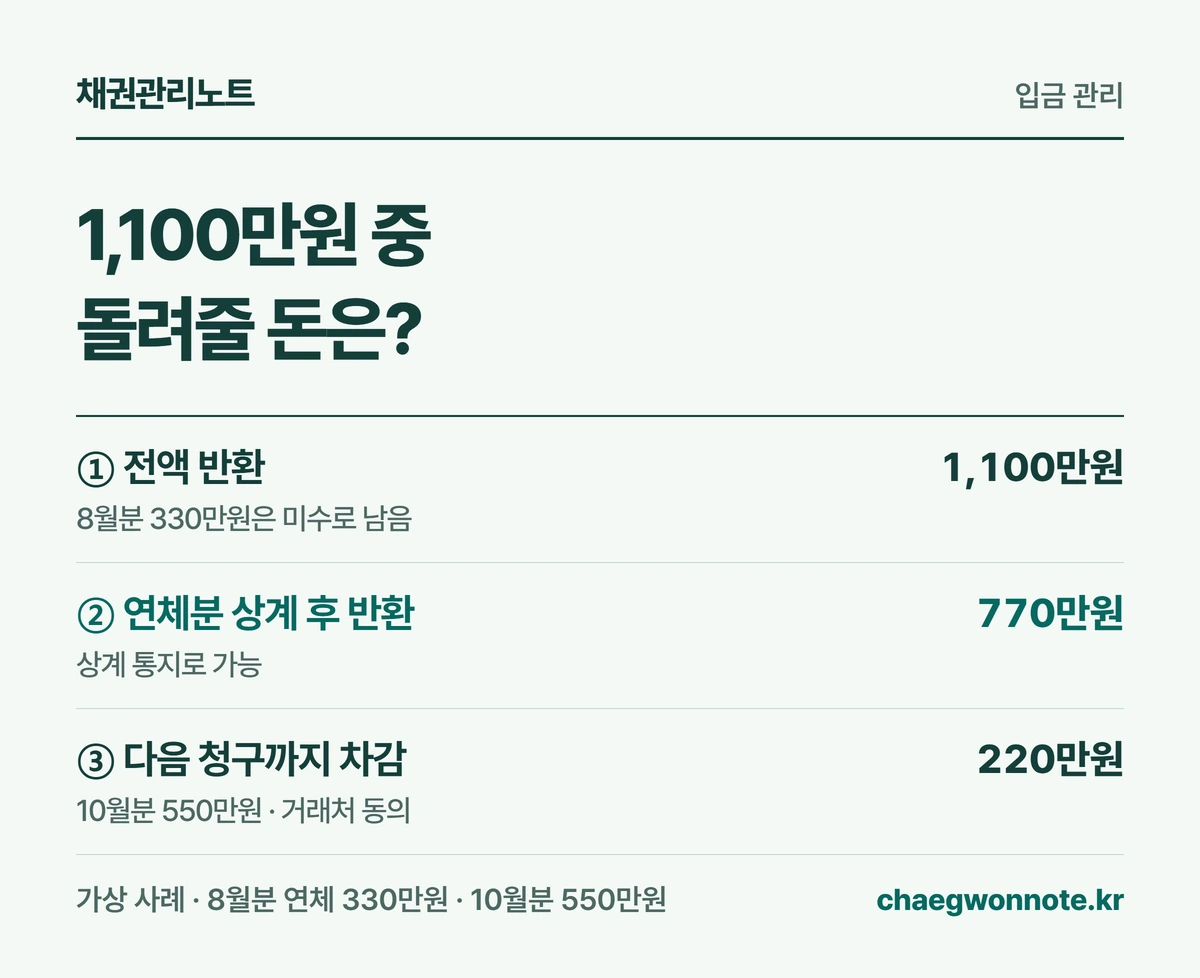
사례의 8월분 330만원은 지급일 9월 30일이 지났고, 돌려줄 1,100만원은 우리가 지금 바로 줄 수 있는 돈입니다. 그래서 330만원은 상계 통지로 정리하고 770만원(1,100만원 − 330만원)을 돌려줄 수 있습니다.
상계의 효과는 상계할 수 있게 된 때로 거슬러 올라갑니다.[근거 7] 8월분은 두 번째 돈이 들어온 10월 2일에 정리된 것으로 보므로, 8월분 지연손해금도 그날까지만 따집니다.
10월분 550만원은 지급일이 11월 30일이라 아직 받을 날이 오지 않았습니다. 이 금액까지 빼려면 거래처가 「미리 낸 대금으로 써도 된다」고 동의해야 하고, 그러면 돌려줄 돈은 220만원(1,100만원 − 330만원 − 550만원)입니다.
입금 메모에 「9월분」처럼 청구 건을 적어 보냈다면 우리가 마음대로 다른 청구의 입금으로 바꿔 적을 수 없습니다.[근거 5] 메모가 없어도 거래처가 즉시 이의를 제기하면 마찬가지라서, 어느 경우든 상계 통지나 합의서로 남기세요.[근거 5]
| 선택 | 결과 |
|---|---|
| ① 전액 반환 | 1,100만원 송금 · 8월분 330만원은 미수로 남음 |
| ② 연체분 상계 후 반환 | 330만원 상계 · 770만원 반환 · 통지로 가능 |
| ③ 다음 청구까지 차감 | 330만원 상계 · 550만원 선납 · 220만원 반환 · 동의 필요 |
 도해 크게 보기
과입금을 돌려주면 세금계산서도 수정해야 하나요?
단순히 돈을 더 받은 것이라면 수정하지 않습니다. 수정세금계산서는 반품, 계약 해제, 공급가액 증감, 기재 착오, 이중 발급처럼 시행령이 정한 사유가 있을 때 발급합니다.[근거 8]
새봄유통 사례는 9월에 공급한 물건과 금액이 그대로이고 돈만 한 번 더 들어왔습니다. 그래서 1,100만원을 돌려줘도 9월분 세금계산서는 그대로 두고, 반환은 이체 기록으로 증빙합니다.
「환불이니 마이너스 세금계산서」라고 생각하기 쉽지만, 그것은 가격을 깎아 주거나 물건이 반품돼 공급가액이 줄었을 때의 처리입니다.[근거 8] 사유가 다른데 음(-) 세금계산서를 발급하면 신고한 매출이 실제보다 줄어듭니다.
반대로 우리가 9월분 전자세금계산서를 실수로 두 번 발급해 거래처가 두 장 모두 결제했다면 사정이 다릅니다. 이중 발급 사유로 처음 발급분과 같은 내용의 음(-) 세금계산서를 발급하고 돈을 돌려줍니다.[근거 8]
 도해 크게 보기
장부와 거래처 원장에는 어떻게 남기나요?
돌려줄 돈을 미수금에서 조용히 지우지 말고 별도 줄로 남깁니다. 거래처 원장에서 받은 돈이 받을 돈보다 많으면 잔액이 마이너스, 곧 「우리가 줄 돈」으로 바뀝니다.
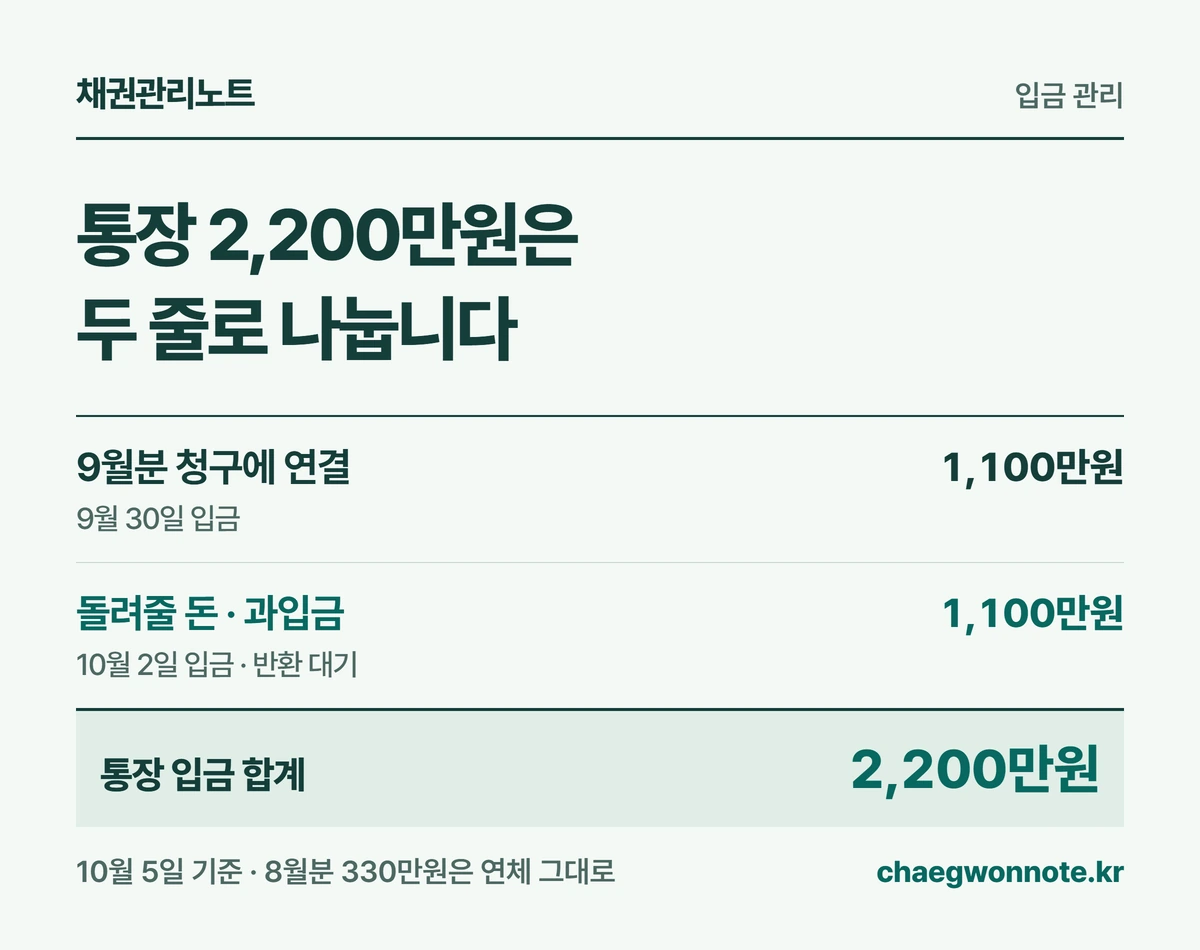
사례에서 10월 5일 기준 통장에는 9월분 명목으로 2,200만원이 들어왔습니다. 「2,200만원 = 9월분 청구 연결 1,100만원 + 돌려줄 돈 1,100만원」으로 맞아야 하고, 8월분 330만원은 연체 그대로 둡니다.
상계 통지를 보내기 전까지는 연령 분석표에서도 숫자를 미리 줄이지 마세요. 10월 5일 기준 8월분은 지급일에서 5일이 지나 「1~30일」 구간이고, 1,100만원은 반환 대기로 따로 봅니다.
결산 때 이 돈을 어떤 계정으로 보여 줄지는 회계 담당자와 정합니다. 돌려줄 돈인지, 다음 대금으로 쓰기로 합의한 돈인지에 따라 분류가 달라질 수 있습니다.
| 칸 | 사례에 적을 내용 |
|---|---|
| 발견일 | 10월 5일 |
| 원인 | 9월분 중복 송금(10월 2일) |
| 금액 | 1,100만원 |
| 처리 방식 | ② 330만원 상계 · 770만원 반환 |
| 반환·확인 | 이체일 · 거래처 확인자 · 회신일 |
 도해 크게 보기
누가 보냈는지 모르는 돈(오입금)이 들어왔다면?
쓰지 말고 따로 표시한 뒤 은행을 거친 반환 요청에 응하거나 입금 은행에 알립니다. 거래처 목록과 청구서 어디에도 맞지 않는 돈을 오입금, 곧 잘못 들어온 돈으로 봅니다.
이유 없이 들어온 돈이라도 통장 명의자는 돌려줄 사람을 위해 그 돈을 보관하는 처지입니다. 대법원은 이런 돈을 가질 생각으로 인출하면 횡령죄가 성립한다고 판단했습니다.[근거 9]
보낸 사람은 먼저 자기 금융회사를 통해 반환을 요청하고, 돌려받지 못하면 예금보험공사에 반환지원을 신청할 수 있습니다. 대상은 건당 5만원 이상 1억원 이하이고, 잘못 보낸 날부터 1년 안에 신청합니다.[근거 10]
예금보험공사는 받은 사람에게 자진 반환을 권하고, 응하지 않으면 법원 지급명령으로 회수를 진행합니다.[근거 11] 은행을 거치지 않고 모르는 사람이 「다른 계좌로 보내 달라」고 연락하면 사기일 수 있으니 입금 은행에 먼저 확인하세요.
반대로 우리 거래처가 엉뚱한 계좌로 대금을 보냈다면, 그 돈이 우리에게 오지 않은 이상 원칙적으로 미수금은 남습니다.[근거 12] 거래처에는 위 반환 절차를 안내하고, 사칭 메일처럼 경위가 얽힌 경우는 변호사와 따로 확인하세요.
 도해 크게 보기
거래처에 보낼 확인·반환 문구는 어떻게 쓰나요?
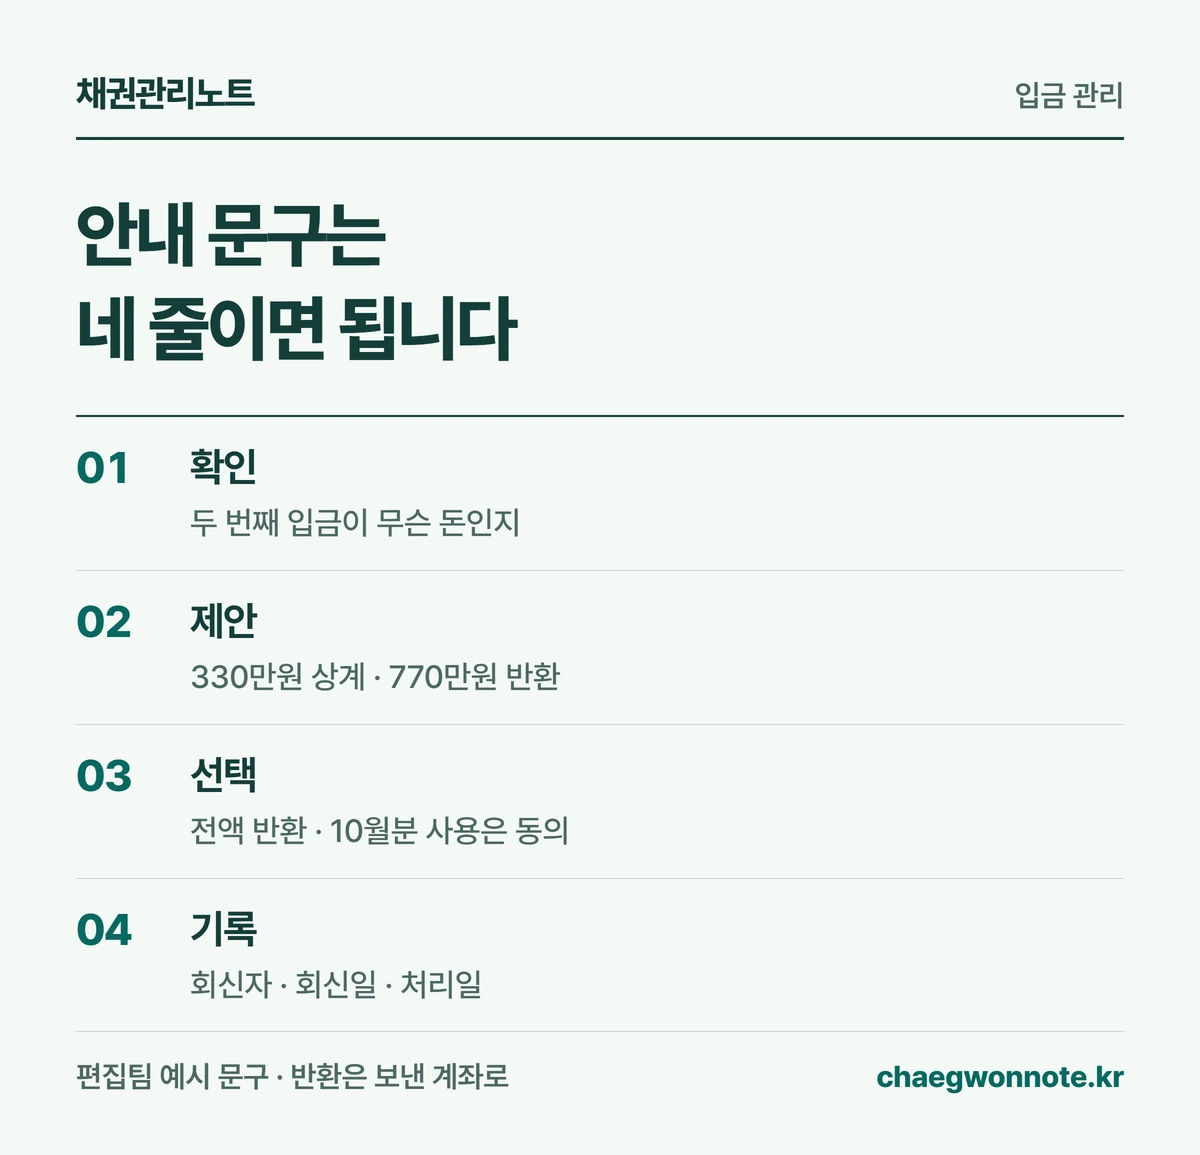
무엇이 겹쳤는지, 어떻게 처리할지, 거래처가 무엇을 답해 주면 되는지 세 가지를 한 번에 적습니다. 아래는 편집팀이 만든 예시 문구라서 거래 상황에 맞게 고쳐 쓰세요.
반환은 돈을 보낸 그 계좌로 하는 것이 가장 안전합니다. 거래처가 다른 계좌로 돌려달라고 하면 기존에 알던 연락처로 한 번 더 확인하세요.
보낸 뒤에는 이체 확인증과 거래처의 수령 확인 회신을 장부의 같은 줄에 붙여 둡니다. 상계했다면 통지를 보낸 날과 거래처가 받은 날도 함께 적습니다.
- 제목: [새봄유통] 9월분 대금 중복 입금 확인 및 처리 안내
- ① 확인: 9월분 청구 1,100만원이 9월 30일과 10월 2일 두 번 입금되었습니다. 두 번째 입금이 다른 대금이라면 알려 주세요.
- ② 제안: 실수로 보내신 것이라면 미지급된 8월분 330만원과 상계하고, 남은 770만원을 10월 2일 송금하신 계좌로 돌려드리겠습니다.
- ③ 선택: 전액 반환이나 10월분 대금으로 사용을 원하시면 회신해 주세요. 10월분 사용은 귀사 동의가 있을 때만 처리합니다.
- ④ 기록: 회신 담당자, 회신일, 처리일을 장부의 과입금 줄에 적습니다.
 도해 크게 보기
확인한 근거
- 민법 제741조 부당이득의 내용 · 국가법령정보센터 ↗
- 민법 제742조 비채변제 · 국가법령정보센터 ↗
- 민법 제748조 수익자의 반환범위 · 국가법령정보센터 ↗
- 민법 제749조 수익자의 악의인정 · 국가법령정보센터 ↗
- 민법 제476조 지정변제충당 · 국가법령정보센터 ↗
- 민법 제492조 상계의 요건 · 국가법령정보센터 ↗
- 민법 제493조 상계의 방법, 효과 · 국가법령정보센터 ↗
- 부가가치세법 시행령 제70조 수정세금계산서의 발급사유 및 발급절차 · 국가법령정보센터 ↗
- 대법원 2018. 7. 19. 선고 2017도17494 전원합의체 판결 · 국가법령정보센터 ↗
- 착오송금반환지원 신청대상 · 예금보험공사 ↗
- 착오송금반환지원 절차 · 예금보험공사 ↗
- 민법 제472조 권한없는 자에 대한 변제 · 국가법령정보센터 ↗
- 민법 제387조 이행기와 이행지체 · 국가법령정보센터 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-05 · 전문가 검수 확인 후 발행.