
같은 거래처에 받을 돈과 줄 돈이 있을 때 상계 요건·통지서·장부 기록·예외를 가상 사례로 정리합니다.
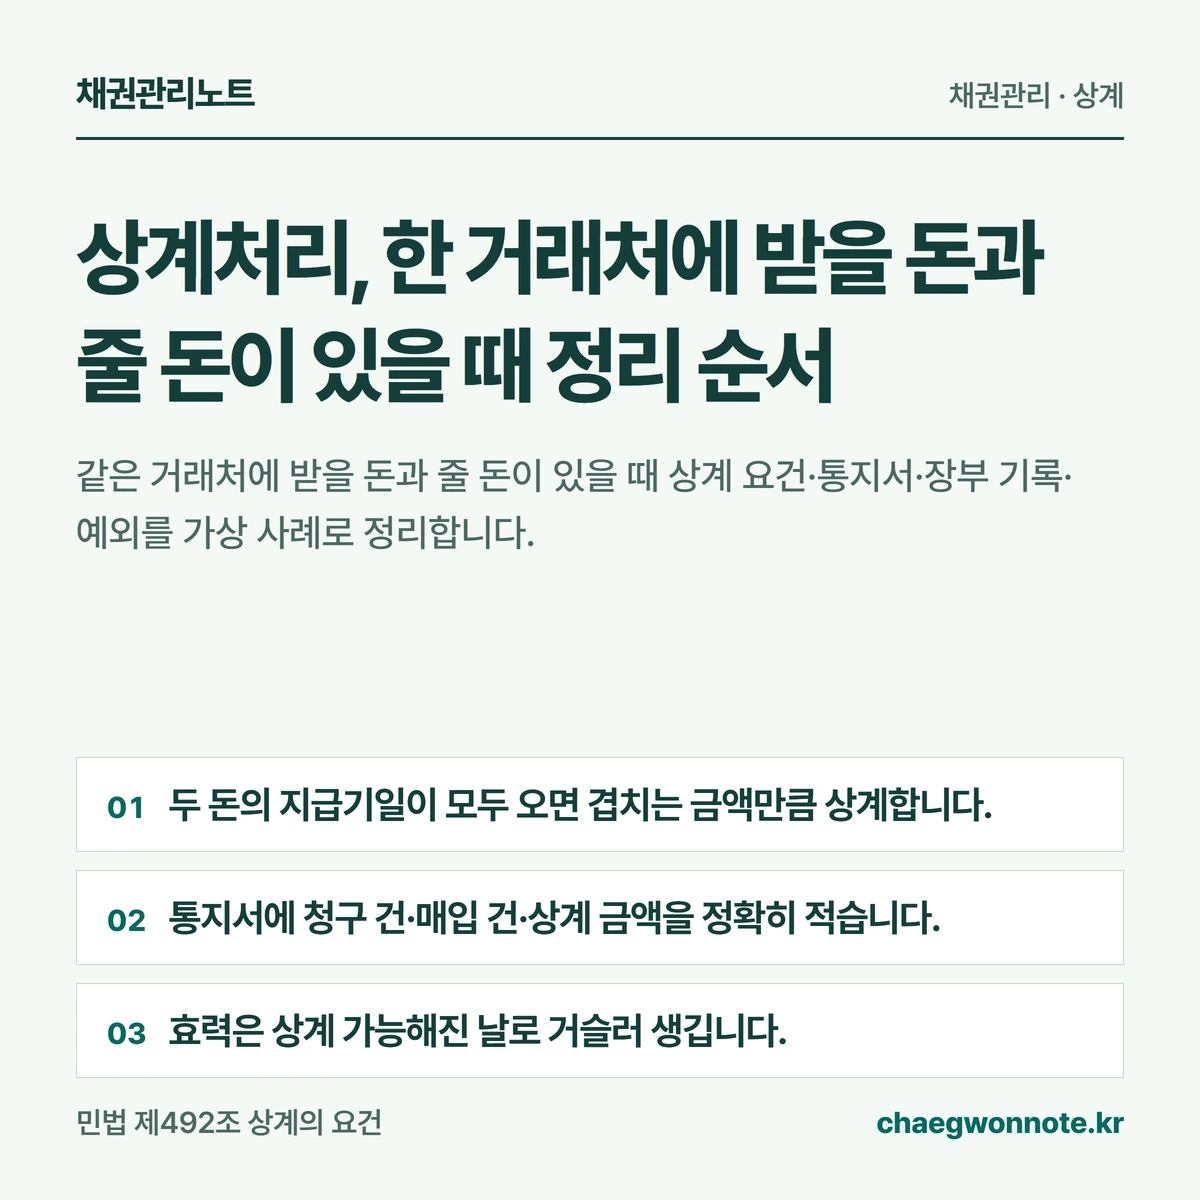
- 두 돈의 지급기일이 모두 오면 겹치는 금액만큼 상계합니다.
- 통지서에 청구 건·매입 건·상계 금액을 정확히 적습니다.
- 효력은 상계 가능해진 날로 거슬러 생깁니다.
- 줄 돈이 압류됐거나 거래처가 회생절차에 들어갔다면 상계 전에 변호사에게 확인합니다.
 이미지 크게 보기
상계처리, 언제 할 수 있나요?
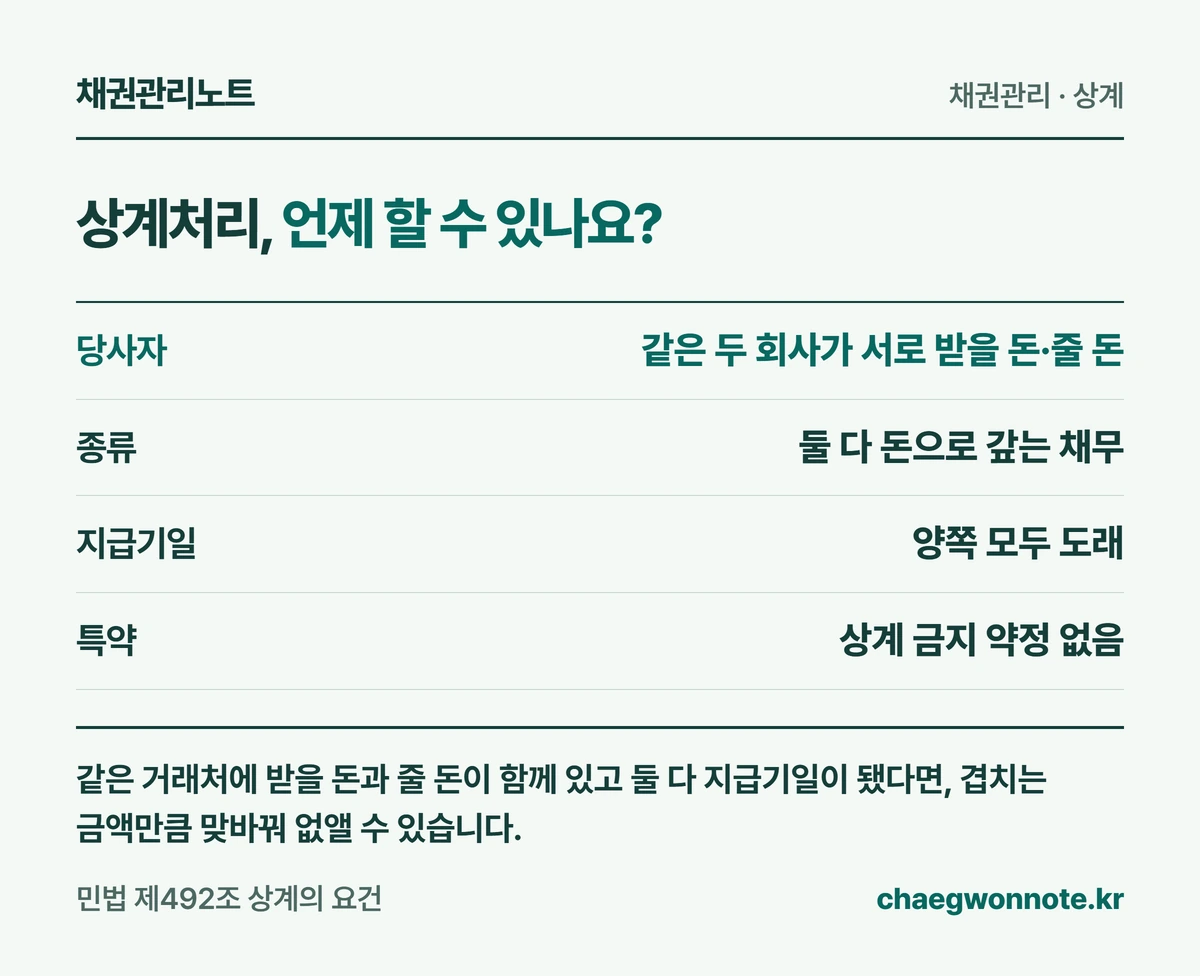
같은 거래처에 받을 돈과 줄 돈이 함께 있고 둘 다 지급기일이 됐다면, 겹치는 금액만큼 맞바꿔 없앨 수 있습니다.
이렇게 서로의 돈을 같은 금액만큼 지우는 일을 ‘상계’라고 합니다. 민법은 같은 종류의 채무이고 양쪽 이행기가 모두 온 때 상계할 수 있다고 정합니다. [근거 1]
이행기는 돈을 줘야 하는 날, 곧 지급기일입니다. 물품대금과 용역대금처럼 둘 다 돈으로 갚는 채무라면 같은 종류의 채무입니다.
채무의 성질이 상계를 허용하지 않는 경우에는 할 수 없습니다. 아래 네 가지를 먼저 확인하세요. [근거 1]
| 확인할 것 | 통과 기준 |
|---|---|
| 당사자 | 같은 두 회사가 서로 받을 돈·줄 돈 |
| 종류 | 둘 다 돈으로 갚는 채무 |
| 지급기일 | 양쪽 모두 도래 |
| 특약 | 상계 금지 약정 없음 |
 도해 크게 보기
계약서에서 먼저 볼 조항은 무엇인가요?
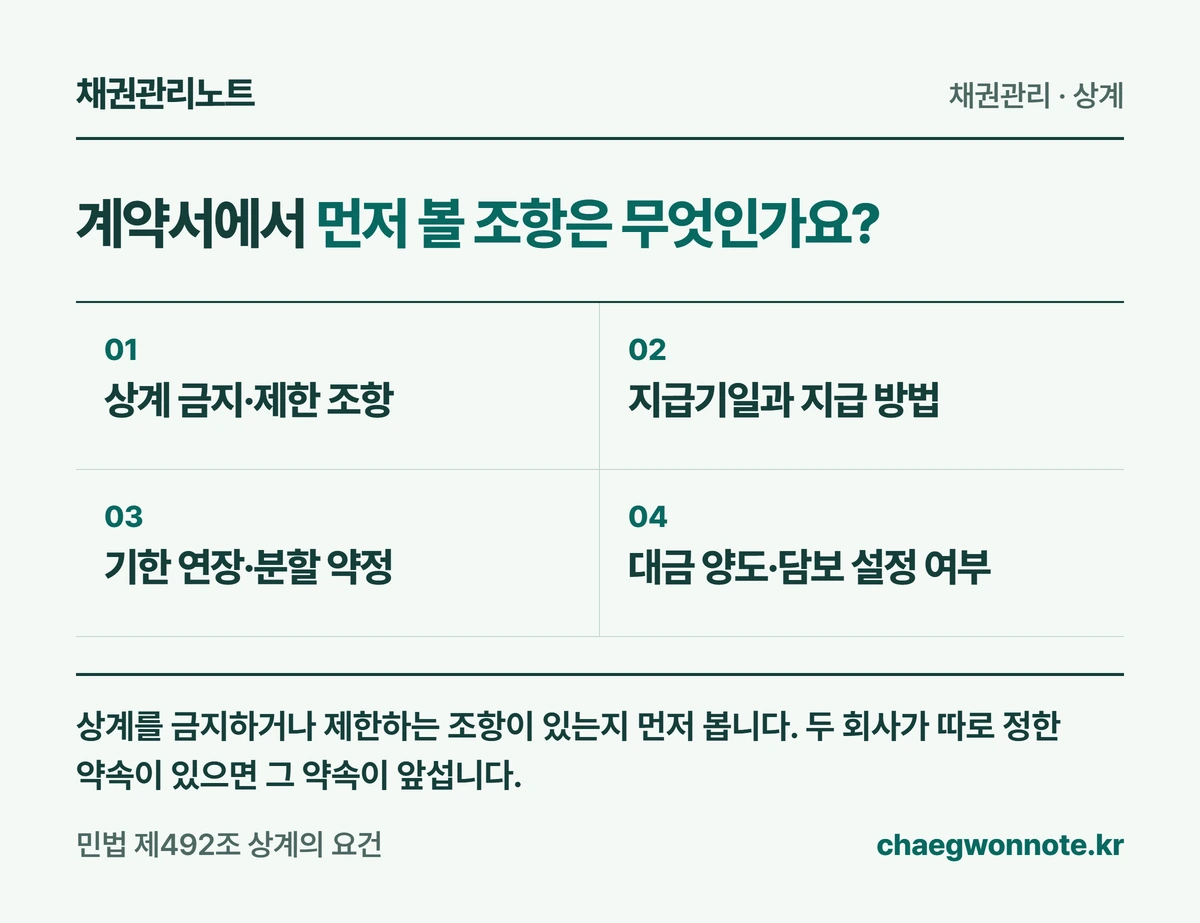
상계를 금지하거나 제한하는 조항이 있는지 먼저 봅니다. 두 회사가 따로 정한 약속이 있으면 그 약속이 앞섭니다.
민법은 당사자가 다른 의사를 표시하면 상계 규정을 적용하지 않는다고 정합니다. 다만 그 약속을 모르는 제삼자에게는 주장하지 못합니다. [근거 1]
매출 계약과 매입 계약이 따로 있다면 두 계약서를 모두 확인합니다. 한쪽에만 금지 조항이 있어도 결과가 달라질 수 있습니다.
새로 계약할 때 상계를 어떻게 할지 조항으로 정해 두면 나중에 다툼이 줄어듭니다. 문구는 거래 조건과 함께 법률 검토를 받으세요.
- 상계 금지·제한 조항
- 지급기일과 지급 방법
- 기한 연장·분할 약정
- 대금 양도·담보 설정 여부
 도해 크게 보기
받을 돈 800만원, 줄 돈 300만원이면 어떻게 되나요?
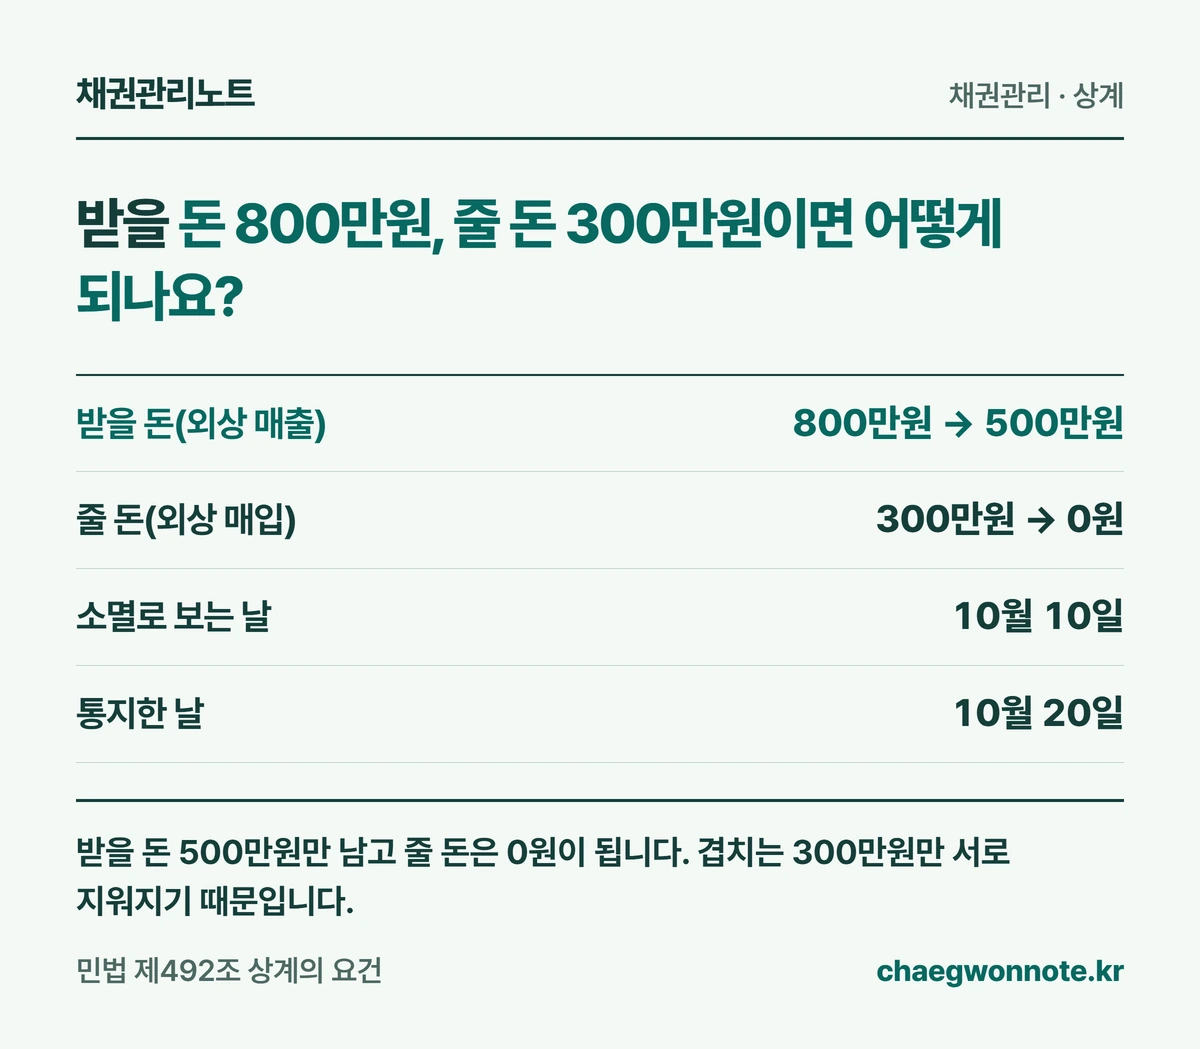
받을 돈 500만원만 남고 줄 돈은 0원이 됩니다. 겹치는 300만원만 서로 지워지기 때문입니다.
이해를 위한 가상 사례입니다. 우리 회사는 거래처 B에 부품을 팔고 800만원을 받아야 합니다. 지급기일은 9월 30일입니다.
같은 B에게서 포장재를 사서 300만원을 줘야 합니다. 지급기일은 10월 10일이고 이자·반품·할인은 없다고 가정합니다.
10월 10일이 되면 두 채무의 지급기일이 모두 옵니다. 이때부터 같은 금액인 300만원만큼 상계할 수 있습니다. [근거 1]
통지를 10월 20일에 보냈더라도 300만원은 상계할 수 있게 된 10월 10일에 소멸한 것으로 봅니다. [근거 2]
받을 돈은 800만원에서 300만원을 뺀 500만원이 남습니다. 줄 돈 300만원은 0원이 됩니다.
| 구분 | 상계 전 → 상계 후 |
|---|---|
| 받을 돈(외상 매출) | 800만원 → 500만원 |
| 줄 돈(외상 매입) | 300만원 → 0원 |
| 소멸로 보는 날 | 10월 10일 |
| 통지한 날 | 10월 20일 |
 도해 크게 보기
상계 통지서에는 무엇을 적나요?
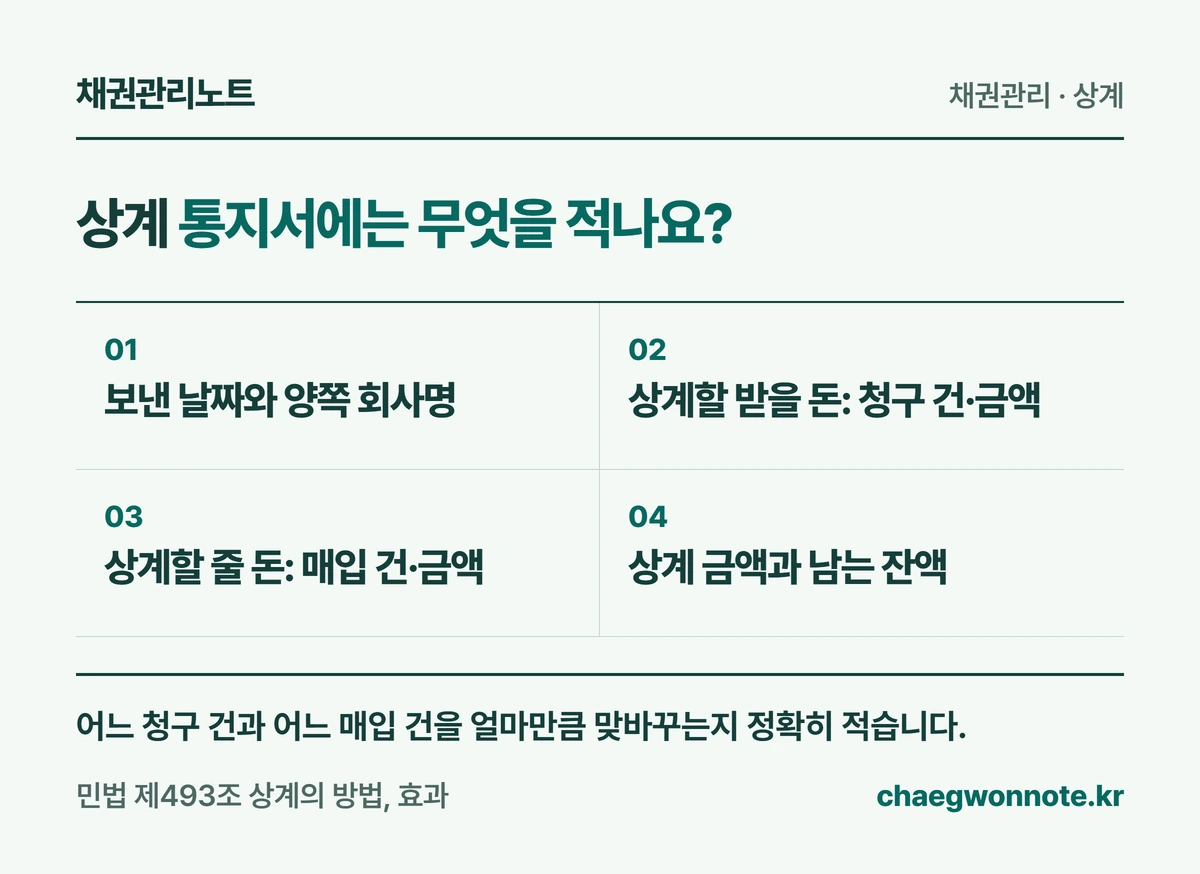
어느 청구 건과 어느 매입 건을 얼마만큼 맞바꾸는지 정확히 적습니다.
상계는 상대방에 대한 의사표시로 합니다. 거래처에 ‘이 금액만큼 서로 지우겠다’고 알리는 것입니다. [근거 2]
통지에는 조건이나 기한을 붙이지 못합니다. ‘다음 달 발주가 없으면 상계한다’처럼 쓰면 안 됩니다. [근거 2]
받을 청구 건이 여러 개라면 어느 건에 먼저 채울지 적으세요. 여러 빚 가운데 어느 것을 먼저 갚은 것으로 볼지 정하는 일을 ‘충당’이라고 합니다. [근거 3]
상계에도 변제 충당 규정이 적용돼 상계하는 쪽이 대상 건을 지정할 수 있습니다. 지정하지 않으면 법이 정한 순서를 따르게 되어 장부와 어긋날 수 있습니다. [근거 4] [근거 3]
두 회사가 합의서를 쓰는 방법도 있습니다. 이때도 금액·청구 건·기준일을 같은 방식으로 적고, 거래처가 받았다는 기록을 남깁니다.
- 보낸 날짜와 양쪽 회사명
- 상계할 받을 돈: 청구 건·금액
- 상계할 줄 돈: 매입 건·금액
- 상계 금액과 남는 잔액
 도해 크게 보기
장부에는 무엇을 남기나요?
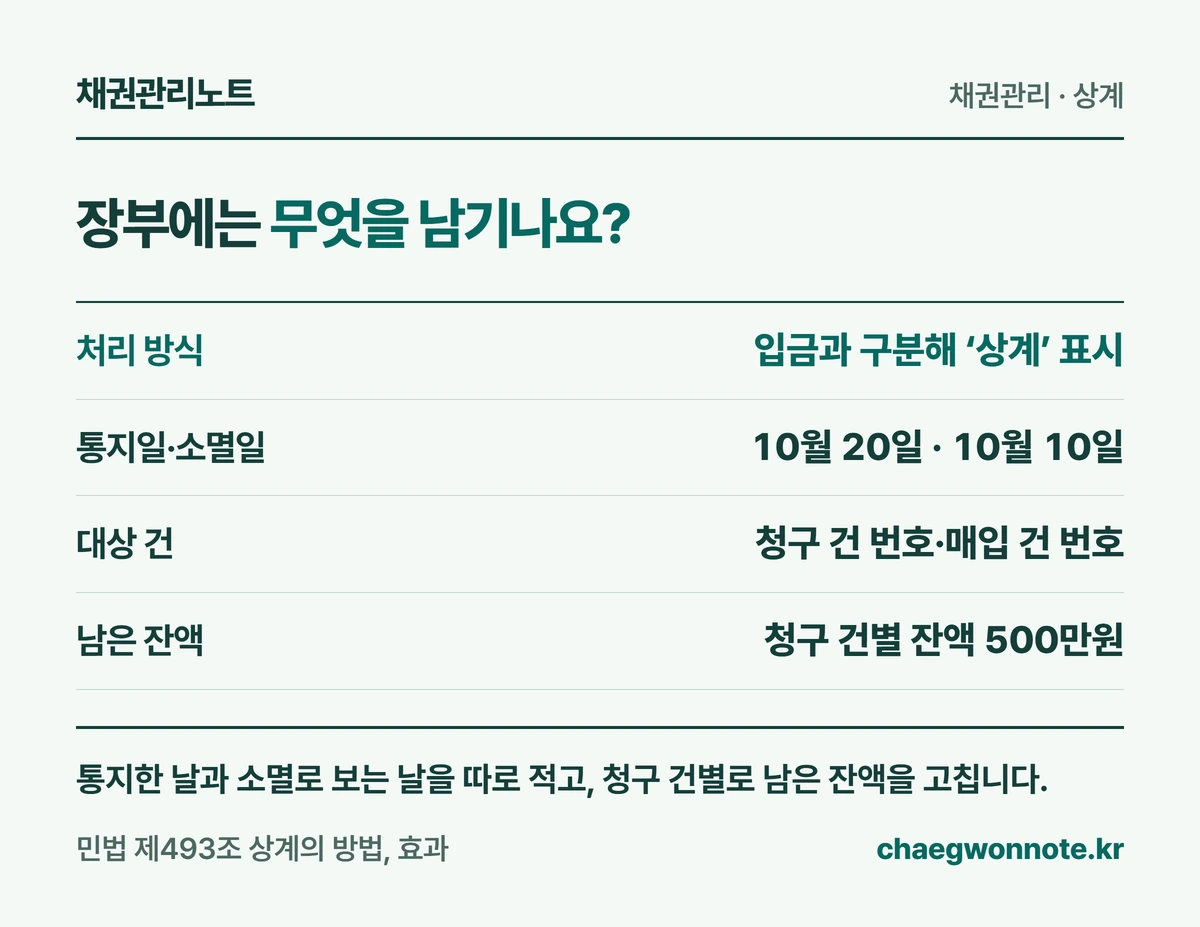
통지한 날과 소멸로 보는 날을 따로 적고, 청구 건별로 남은 잔액을 고칩니다.
상계의 효력은 두 채무가 상계할 수 있게 된 때로 거슬러 생깁니다. 그래서 연체일수나 지연이자를 통지일 기준으로만 계산하면 틀릴 수 있습니다. [근거 2]
가상 사례라면 받을 돈 800만원 가운데 300만원은 10월 10일에 소멸한 것으로 봅니다. 남은 500만원의 연체일수는 원래 지급기일인 9월 30일 다음 날부터 계속 셉니다.
상계는 입금이 아니므로 입금 내역과 섞지 말고 ‘상계’로 따로 표시하세요. 세금계산서·분개 같은 세무·회계 처리는 담당자와 별도로 확인합니다.
| 장부 칸 | 적는 내용 |
|---|---|
| 처리 방식 | 입금과 구분해 ‘상계’ 표시 |
| 통지일·소멸일 | 10월 20일 · 10월 10일 |
| 대상 건 | 청구 건 번호·매입 건 번호 |
| 남은 잔액 | 청구 건별 잔액 500만원 |
| 근거 자료 | 통지서·도달 기록·거래처 회신 |
 도해 크게 보기
상계하기 전에 멈추고 확인할 때는 언제인가요?
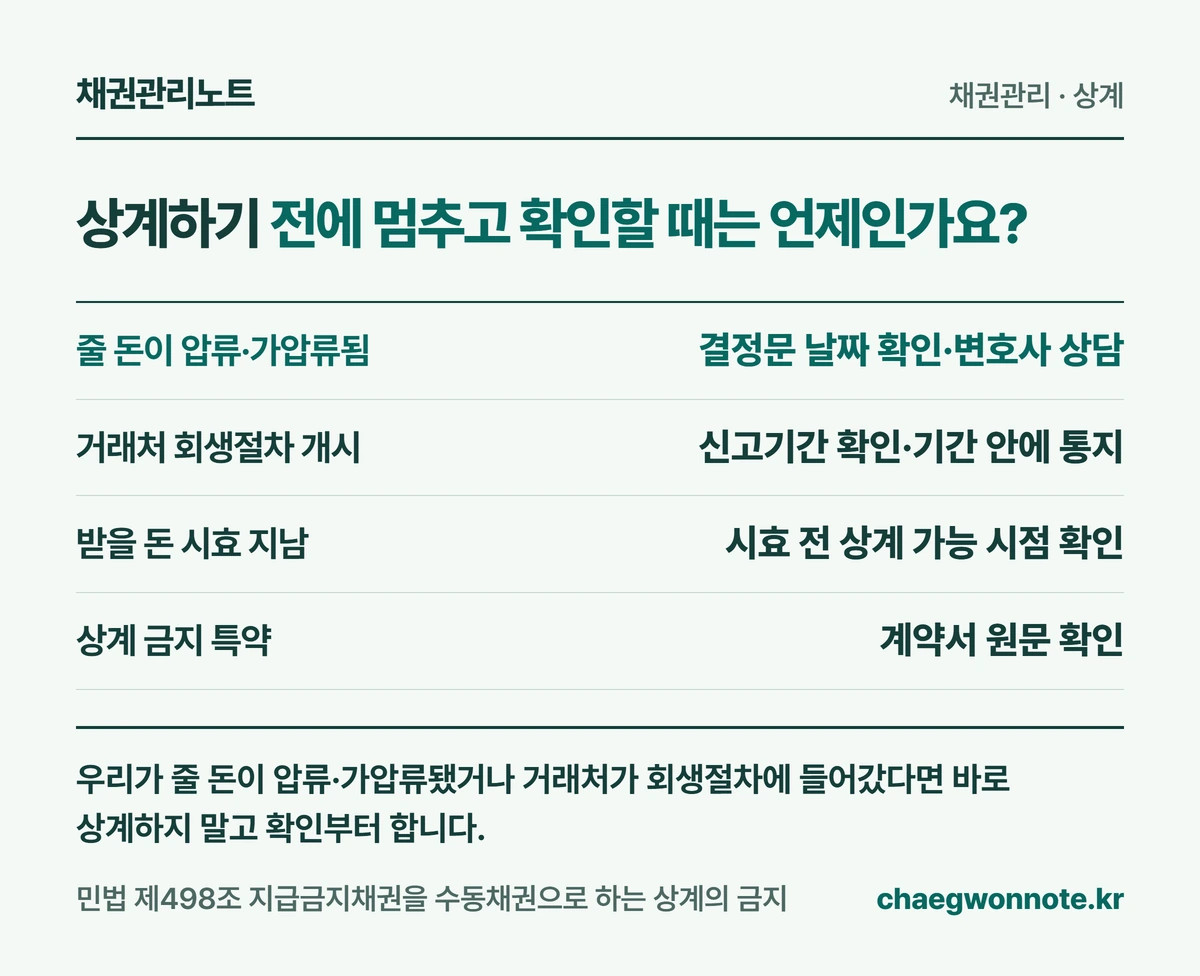
우리가 줄 돈이 압류·가압류됐거나 거래처가 회생절차에 들어갔다면 바로 상계하지 말고 확인부터 합니다.
지급을 금지하는 명령을 받았다면 그 뒤에 새로 생긴 받을 돈으로는 상계를 주장하지 못합니다. 압류·가압류 결정문에 이런 지급금지 명령이 들어 있는지 확인하세요. [근거 6]
명령 전에 생긴 받을 돈이라도 지급기일 순서에 따라 결과가 달라질 수 있습니다. 결정문과 두 채무의 지급기일을 들고 변호사에게 확인하세요.
회생절차는 법원 감독 아래 빚을 조정해 회사를 다시 세우는 절차입니다. 이때는 양쪽 채무가 채권 신고기간 안에 상계할 수 있게 된 경우에만, 그 기간 안에 상계할 수 있습니다. [근거 7]
회생절차가 시작된 뒤 새로 지게 된 채무처럼 상계 자체가 금지되는 경우도 있습니다. [근거 8]
소멸시효는 일정 기간 청구하지 않으면 권리가 사라지는 제도입니다. 받을 돈의 시효가 지났어도, 시효가 끝나기 전에 이미 상계할 수 있었다면 상계할 수 있습니다. [근거 5]
| 상황 | 먼저 할 일 |
|---|---|
| 줄 돈이 압류·가압류됨 | 결정문 날짜 확인·변호사 상담 |
| 거래처 회생절차 개시 | 신고기간 확인·기간 안에 통지 |
| 받을 돈 시효 지남 | 시효 전 상계 가능 시점 확인 |
| 상계 금지 특약 | 계약서 원문 확인 |
 도해 크게 보기
확인한 근거
- 민법 제492조 상계의 요건 · 국가법령정보센터 ↗
- 민법 제493조 상계의 방법, 효과 · 국가법령정보센터 ↗
- 민법 제499조 준용규정(변제충당 규정의 상계 준용) · 국가법령정보센터 ↗
- 민법 제476조 지정변제충당 · 국가법령정보센터 ↗
- 민법 제495조 소멸시효완성된 채권에 의한 상계 · 국가법령정보센터 ↗
- 민법 제498조 지급금지채권을 수동채권으로 하는 상계의 금지 · 국가법령정보센터 ↗
- 채무자 회생 및 파산에 관한 법률 제144조 상계권 · 국가법령정보센터 ↗
- 채무자 회생 및 파산에 관한 법률 제145조 상계의 금지 · 국가법령정보센터 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-23 · 전문가 검수 확인 후 발행.