
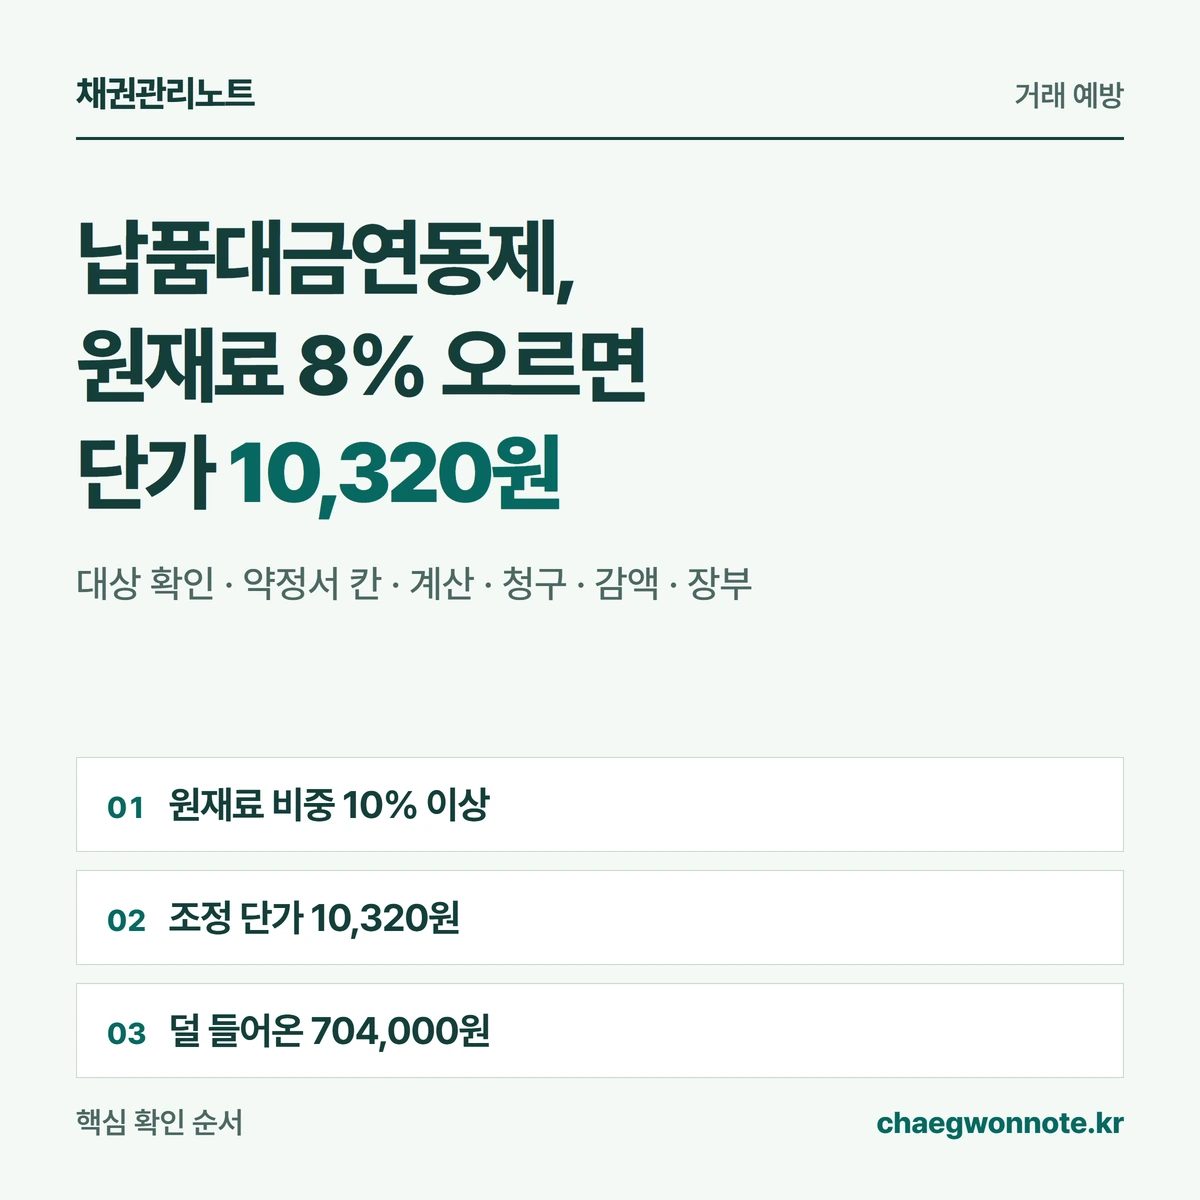
납품대금연동제는 납품대금의 10% 이상을 차지하는 원재료 값이 약정한 비율 이상 바뀌면 대금을 따라 조정하는 제도입니다. 단가 10,000원 부품 가상 사례로 연동 대상 확인, 약정서 일곱 칸, 8% 상승 시 10,320원 계산, 반영일 이후 청구, 덜 들어온 704,000원을 장부에 적는 법을 정리했습니다.
- 납품대금연동제는 원재료 값이 약정한 비율 이상 오르거나 내리면, 그 변동분만큼 납품대금을 따라 조정하는 제도입니다. 원재료 비용이 납품대금의 10% 이상이면 위탁하는 쪽이 계약서에 연동 조건을 적어 줘야 합니다.
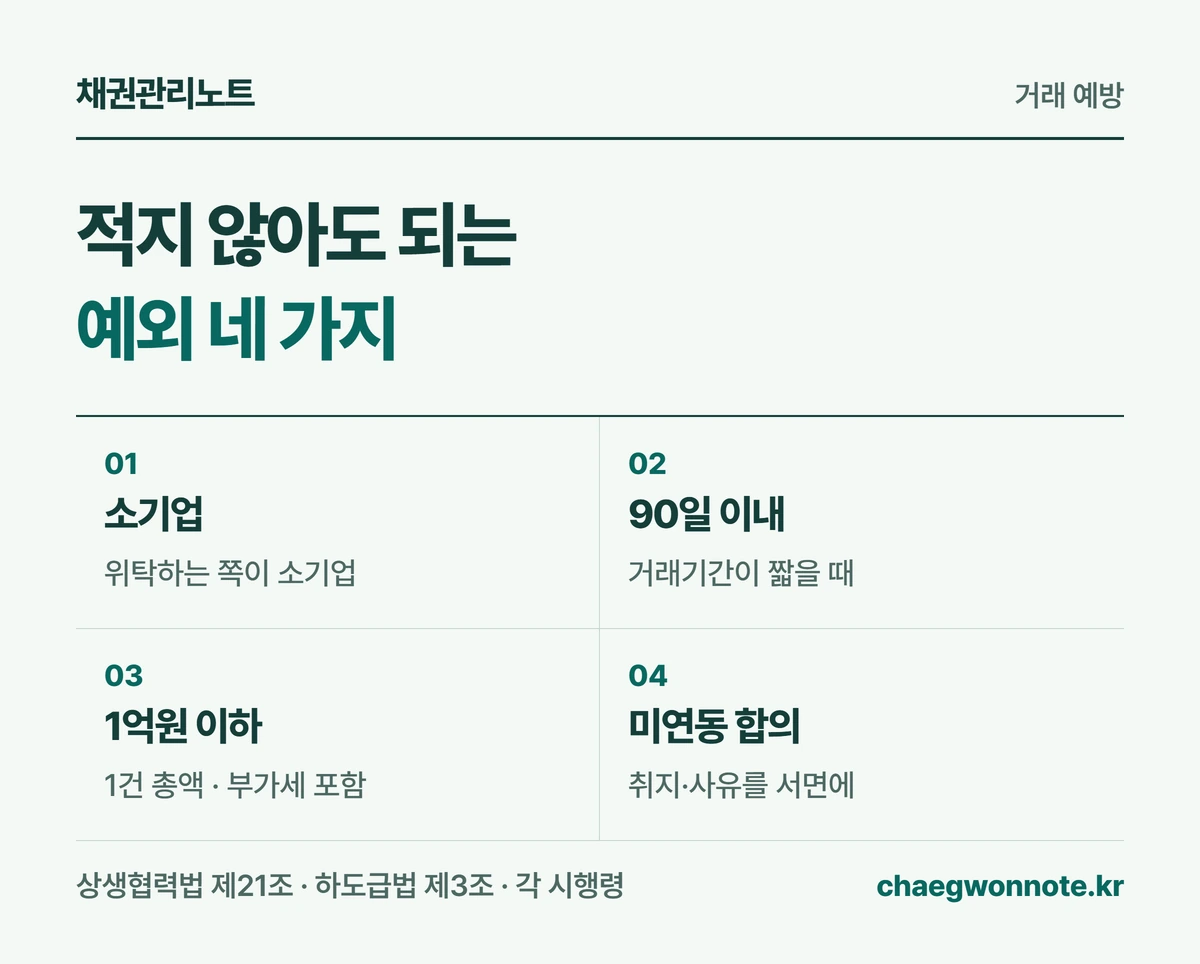
- 예외는 네 가지입니다. 위탁하는 쪽이 소기업, 거래기간 90일 이내, 납품대금 1억원 이하, 연동하지 않기로 서면으로 합의한 경우입니다.
- 단가 10,000원 중 원재료비가 4,000원인 부품에서 기준 지표가 8% 오르면 단가는 10,320원이 됩니다. 월 2,000개라면 한 달 대금은 부가세 포함 2,200만원에서 2,270만 4천원으로 바뀝니다.
- 조정된 대금은 따로 신청하지 않아도 받을 돈입니다. 반영일 뒤 납품분이 예전 단가로 들어오면 차액 704,000원을 미수금으로 따로 적습니다.
 이미지 크게 보기
납품대금연동제는 무엇이고, 우리 거래도 해당하나요?
납품대금연동제는 원재료 값이 크게 바뀌면 그만큼 납품대금도 따라 바꾸기로 계약 때 미리 정해 두는 제도입니다. 대금을 정할 때 쓰는 공식과 기준을 처음부터 계약서에 적는다는 점이 핵심입니다.
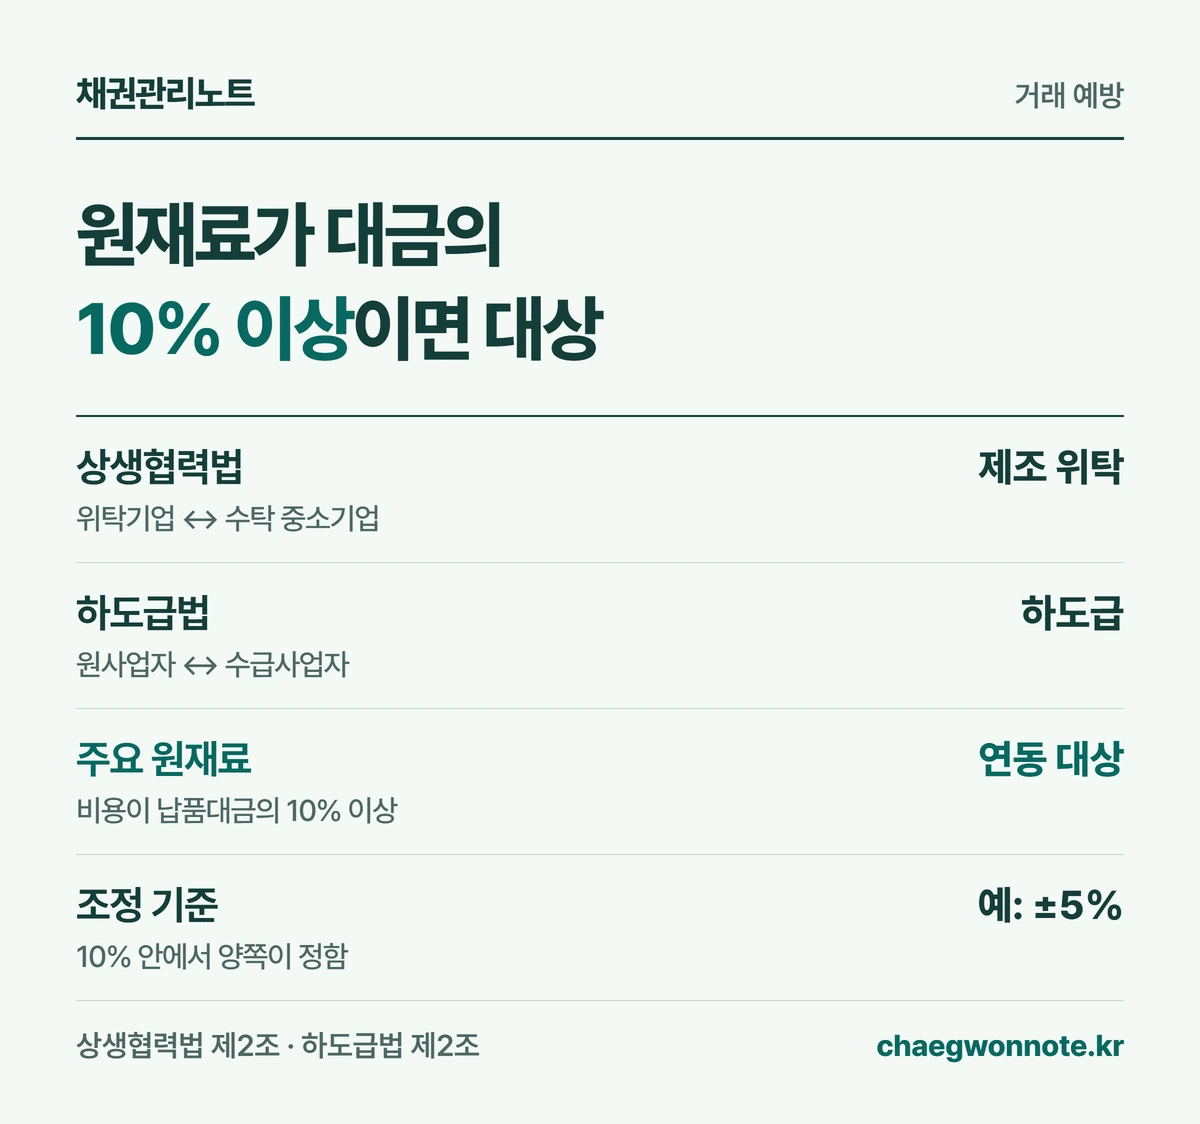
대상이 되는 원재료를 주요 원재료라고 합니다. 그 원재료 비용이 납품대금의 10% 이상인 원재료입니다.[근거 1][근거 4] 원재료 값이 양쪽이 10% 안에서 정한 비율 이상 바뀌면 대금을 조정합니다.
거래에 따라 적용되는 법이 다릅니다. 중소기업에 제조를 맡기는 거래는 상생협력법을 따르고, 맡기는 쪽과 맡는 쪽의 규모 요건에 맞는 하도급 거래는 하도급법을 따릅니다.[근거 1][근거 4] 두 법의 연동 구조는 거의 같습니다.
전기·가스 같은 에너지 비용도 대상에 들어갑니다. 하도급법은 2026년 2월 개정으로 주요 에너지를 넣었고, 개정 시행 뒤 체결·갱신하는 계약부터 적용합니다.[근거 15] 상생협력법은 2026년 12월 3일 이후 체결·갱신하는 약정부터 주요 에너지경비가 대상입니다.[근거 14]
| 구분 | 내용 |
|---|---|
| 상생협력법 | 위탁기업 ↔ 수탁 중소기업 |
| 하도급법 | 원사업자 ↔ 수급사업자 |
| 주요 원재료 | 비용이 납품대금의 10% 이상 |
| 조정 기준 | 10% 안에서 양쪽이 정한 비율 |
 도해 크게 보기
연동 조건을 적지 않아도 되는 경우는?
네 가지 경우에는 연동에 관한 사항을 계약서에 적지 않아도 됩니다.[근거 2][근거 5] 거래기간 90일과 납품대금 1억원은 시행령이 정한 기준입니다.[근거 3][근거 6]
1억원은 계약서 한 건의 총 납품대금을 부가세를 포함해 따집니다.[근거 8] 설명용 가상 사례로, 단가 10,000원(부가세 별도) 부품을 월 2,000개씩 1년 납품하면 2억4,000만원, 부가세 포함 2억6,400만원이라 예외가 아닙니다.
연동하지 않기로 합의했다면 그 취지와 사유를 계약서에 분명히 적어야 합니다.[근거 2] 맡기는 쪽이 미연동 합의를 요구·유도하거나, 예외에 맞추려고 기간·대금을 나눠 계약하는 것은 금지됩니다.[근거 2][근거 3]
| 예외 | 확인할 점 |
|---|---|
| 위탁하는 쪽이 소기업 | 적지 않아도 됨 |
| 거래기간 90일 이내 | 적지 않아도 됨 |
| 납품대금 1억원 이하 | 부가세 포함 1건 기준 |
| 연동 안 하기로 합의 | 취지·사유를 서면에 |
 도해 크게 보기
약정서에는 어떤 칸을 채우나요?
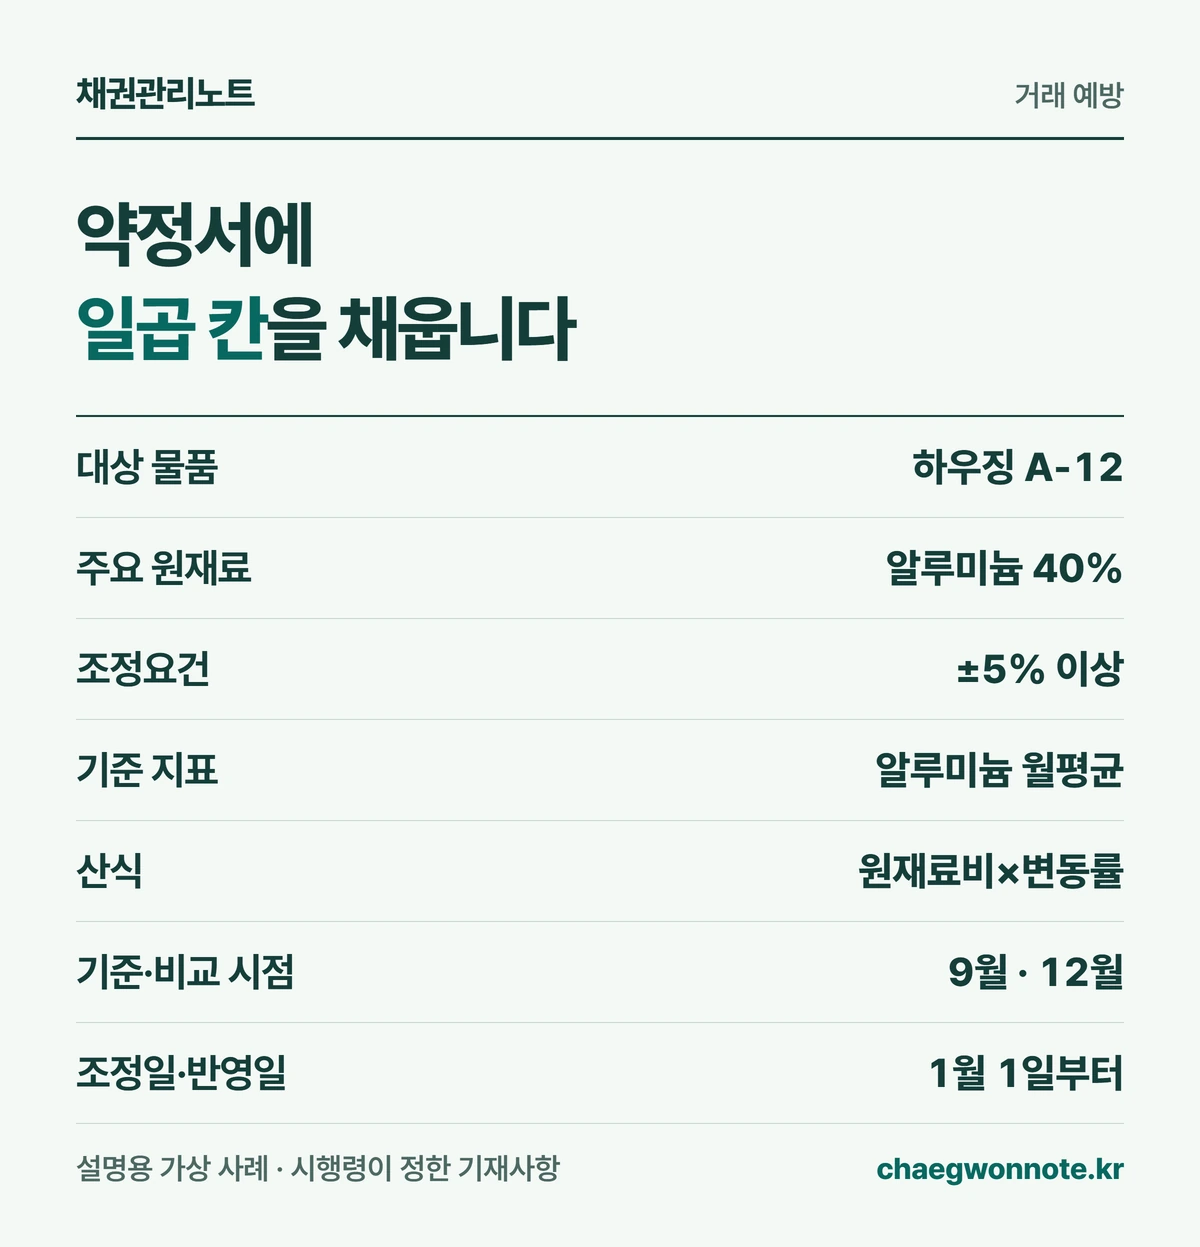
시행령이 정한 일곱 가지를 적습니다.[근거 3][근거 6] 표준 연동계약서에 붙은 연동표를 쓰면 칸을 빠뜨리지 않습니다.[근거 9]
가장 다툼이 많은 칸은 기준 지표와 기준 시점입니다. 어떤 가격 자료의 몇 월 값을 출발점으로 볼지 정하지 않으면 변동률 계산부터 서로 달라집니다.
가상 사례의 한결정밀은 알루미늄 부품을 대진전자에 납품합니다. 단가 10,000원 중 알루미늄 비용이 4,000원이라 비중이 40%로, 주요 원재료입니다.
| 칸 | 가상 사례 기재 |
|---|---|
| 대상 물품 | 알루미늄 하우징 A-12 |
| 주요 원재료 | 알루미늄(단가의 40%) |
| 조정요건 | 지표가 ±5% 이상 변동 |
| 기준 지표 | 약정한 알루미늄 가격 월평균 |
| 산식 | 원재료비 × 변동률 × 반영 100% |
| 기준·비교 시점 | 2026년 9월 · 분기 마지막 달 |
| 조정일·반영일 | 분기 첫날 · 그날 이후 납품분 |
 도해 크게 보기
원재료값이 8% 오르면 단가는 얼마가 되나요?
변동률을 먼저 보고, 조정요건을 넘었을 때만 산식에 넣습니다. 조정일마다 기준 지표의 변동률을 확인하는 것이 순서입니다.[근거 7]
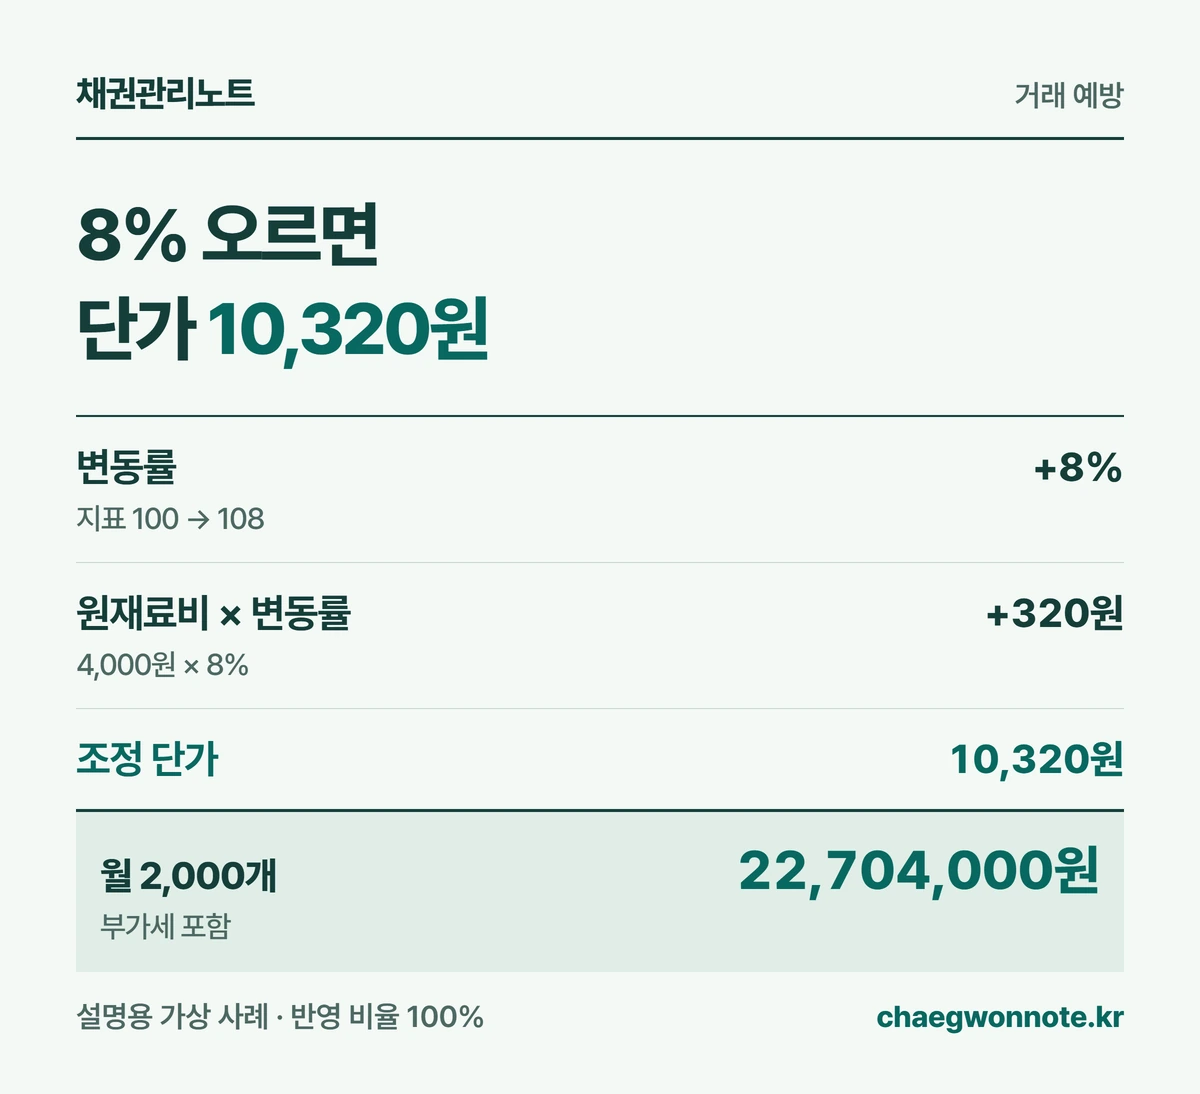
사례에서 기준 시점(9월) 지표가 100, 비교 시점(12월)이 108이면 변동률은 8%입니다. 조정요건 5%를 넘었으니 원재료비 4,000원 × 8% = 320원을 더해 단가는 10,320원입니다.
1월 1일 조정일 뒤 월 2,000개를 납품하면 공급가액 2,064만원, 부가세 포함 2,270만 4천원입니다. 예전 단가였다면 2,200만원이라 한 달에 704,000원 차이가 납니다.
지표가 3%만 올랐다면 조정요건을 넘지 않아 단가는 그대로입니다. 산식은 양쪽이 정하는 것이라, 반영 비율을 80%로 정했다면 오르는 금액은 256원입니다.
| 계산 | 금액 |
|---|---|
| 변동률(100 → 108) | +8% |
| 원재료비 × 변동률 | 4,000원 × 8% = 320원 |
| 조정 단가 | 10,320원 |
| 월 2,000개, 부가세 포함 | 22,704,000원 |
| 예전 단가 대비 차이 | 704,000원 |
 도해 크게 보기
조정된 대금은 언제부터, 어떻게 청구하나요?
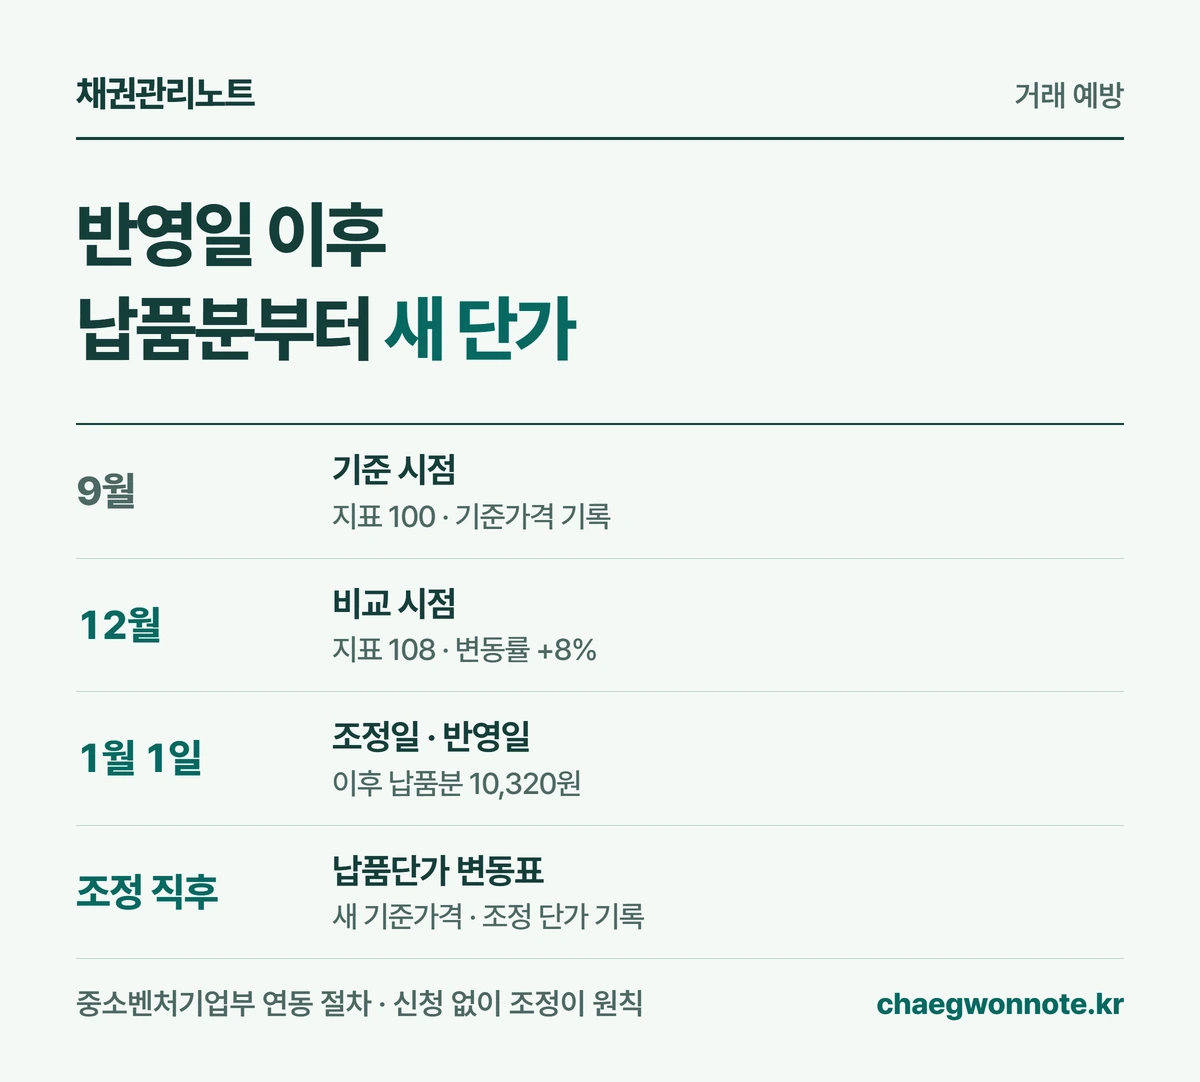
약정서에 적은 반영일 이후 납품분부터 조정 단가로 청구합니다.[근거 7] 반영일 전에 끝냈어야 할 납품이 우리 쪽 사정으로 늦어졌다면 그 부분에는 새 단가를 적용하지 않습니다.[근거 7]
조정요건을 넘으면 따로 신청하지 않아도 대금이 조정되는 것이 원칙입니다.[근거 8] 맡기는 쪽이 발주처에게서 증액을 받지 못했어도 약정대로 조정해 지급해야 합니다.[근거 8]
조정되면 납품단가 변동표에 반영 시점, 새 기준가격, 조정 단가를 적어 두는 것이 권장됩니다.[근거 7] 다음 변동률은 이 새 기준가격에서 출발하는지 약정서로 확인하세요.
이미 예전 단가로 세금계산서를 낸 납품분에 차액이 생기면 수정세금계산서를 씁니다. 증감 사유가 생긴 날을 작성일로 적고 늘어난 금액만 발급합니다.[근거 12]
 도해 크게 보기
원재료값이 내리면 대금도 깎이나요?
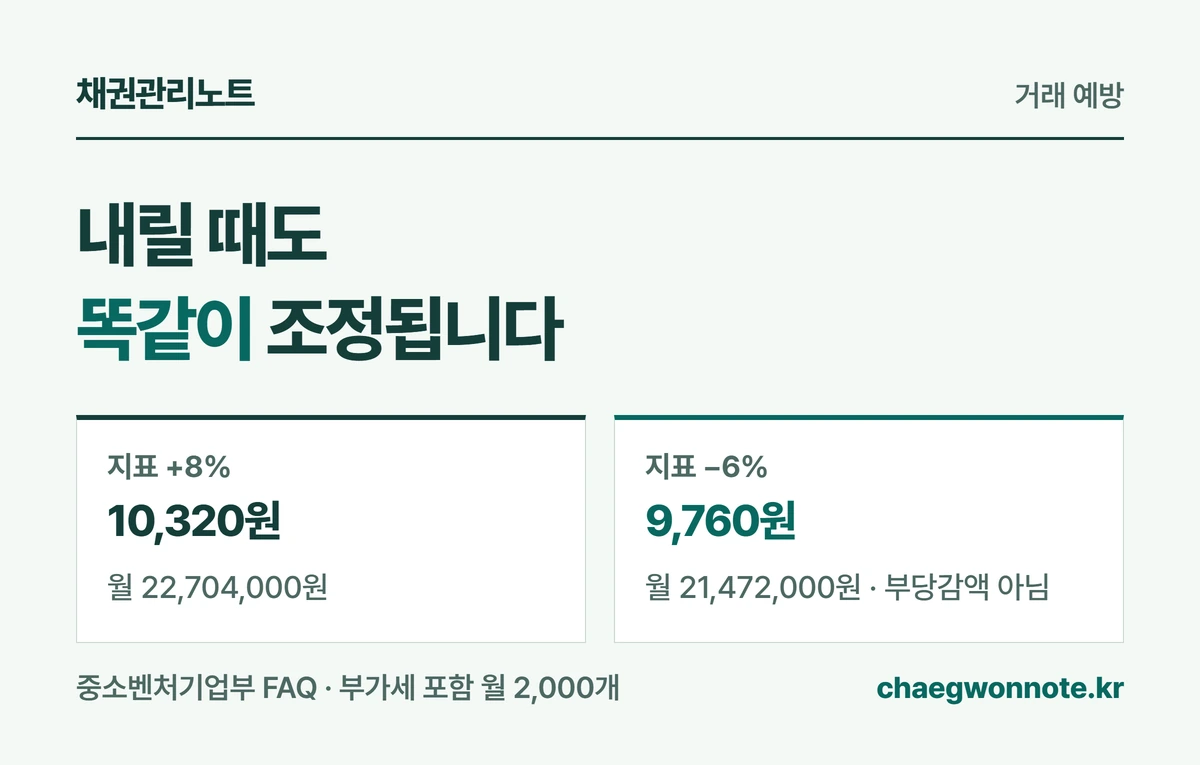
네, 연동은 오를 때와 내릴 때 모두 적용됩니다. 약정에 따라 깎는 것이므로 부당한 감액이 아닙니다.[근거 8]
사례에서 지표가 6% 내렸다면 4,000원 × 6% = 240원이 빠져 단가는 9,760원입니다. 월 2,000개면 부가세 포함 21,472,000원이 받을 돈입니다.
이때 거래처가 예전 단가로 보냈다면 더 받은 돈이지 미수금이 줄어든 것이 아닙니다.[근거 8] 장부에서 남는 금액을 다음 대금에서 정산할지 돌려줄지 거래처와 정해 적어 둡니다.
 도해 크게 보기
미수금 장부에는 무엇을 적나요?
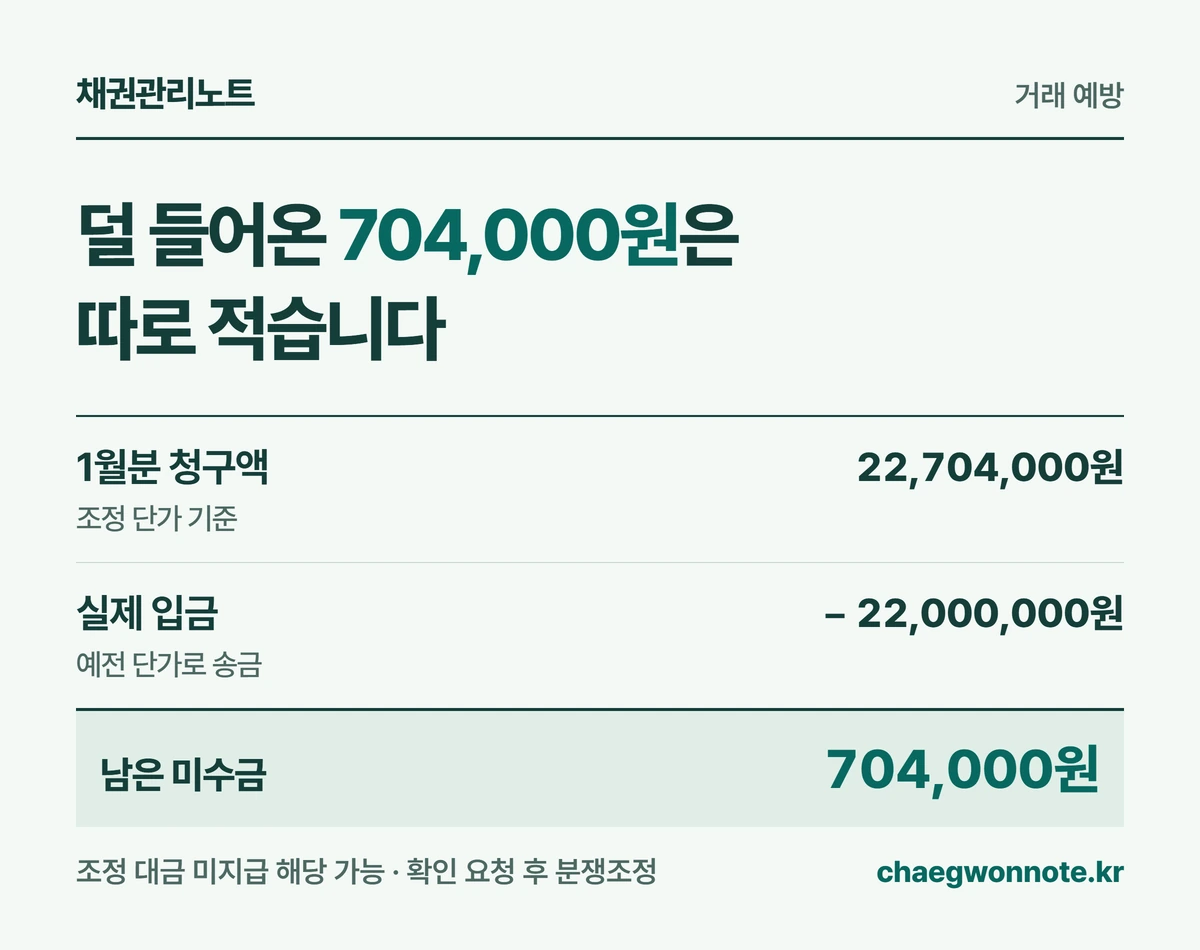
반영일 이후 납품분은 조정 단가로 받을 금액을 잡고, 실제 입금과 차이를 따로 줄을 나눠 적습니다. 1월 납품분이 2,200만원만 들어왔다면 704,000원이 남은 미수금입니다.
조정된 대금을 주지 않는 것은 조정 대금의 미지급에 해당할 수 있습니다.[근거 8] 차액은 문서로 확인을 요청하고, 풀리지 않으면 중소벤처기업부 분쟁조정이나 상담을 이용할 수 있습니다.[근거 8]
연동 대상이 아닌 노무비 같은 원가가 올랐다면 따로 납품대금 조정을 신청합니다. 맡기는 쪽은 신청일부터 10일 안에 협의를 시작해야 합니다.[근거 10][근거 11]
연동계약서와 연동표·변동표는 3년 보관하고, 협의한 이메일과 회의록도 함께 둡니다.[근거 9] 하도급 거래에서 연동 사항을 적지 않은 사업자에게는 1천만원 이하 과태료가 있습니다.[근거 13]
- 연동 칸: 대상 물품 · 주요 원재료 · 기준 지표 · 기준가격 · 조정요건
- 조정 칸: 조정일 · 변동률 · 조정 단가 · 반영일 · 변동표 작성일
- 청구 칸: 반영일 이후 납품 수량 · 조정 단가 기준 청구액 · 세금계산서 번호
- 입금 칸: 입금일 · 입금액 · 차액 · 차액 확인 요청일
- 요청 문구: 「1월 납품분은 연동 약정에 따라 1월 1일부터 단가 10,320원이 적용됩니다. 청구액 22,704,000원 중 22,000,000원이 입금되어 704,000원의 지급 일정을 확인 부탁드립니다.」
 도해 크게 보기
확인한 근거
- 대ㆍ중소기업 상생협력 촉진에 관한 법률 제2조 정의 · 국가법령정보센터 ↗
- 대ㆍ중소기업 상생협력 촉진에 관한 법률 제21조 약정서의 발급 · 국가법령정보센터 ↗
- 대ㆍ중소기업 상생협력 촉진에 관한 법률 시행령 제14조 약정서 기재사항 등 · 국가법령정보센터 ↗
- 하도급거래 공정화에 관한 법률 제2조 정의 · 국가법령정보센터 ↗
- 하도급거래 공정화에 관한 법률 제3조 서면의 발급 및 서류의 보존 · 국가법령정보센터 ↗
- 하도급거래 공정화에 관한 법률 시행령 제3조 서면 기재사항 · 국가법령정보센터 ↗
- 납품대금 연동제 연동 절차 알아보기 · 중소벤처기업부 ↗
- 납품대금 연동제 FAQ · 중소벤처기업부 ↗
- 납품대금 연동 관련 유의사항 · 중소벤처기업부 ↗
- 대ㆍ중소기업 상생협력 촉진에 관한 법률 제22조의2 공급원가 변동에 따른 납품대금의 조정 · 국가법령정보센터 ↗
- 하도급거래 공정화에 관한 법률 제16조의2 공급원가 등의 변동에 따른 하도급대금의 조정 · 국가법령정보센터 ↗
- 부가가치세법 시행령 제70조 수정세금계산서 또는 수정전자세금계산서의 발급사유 및 발급절차 · 국가법령정보센터 ↗
- 하도급거래 공정화에 관한 법률 제30조의2 과태료 · 국가법령정보센터 ↗
- 납품대금 연동제 개념(2026년 상생협력법령 개정 사항) · 중소벤처기업부 ↗
- 하도급거래 공정화에 관한 법률 부칙(법률 제21340호, 2026. 2. 10.) · 국가법령정보센터 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-07 · 전문가 검수 확인 후 발행.